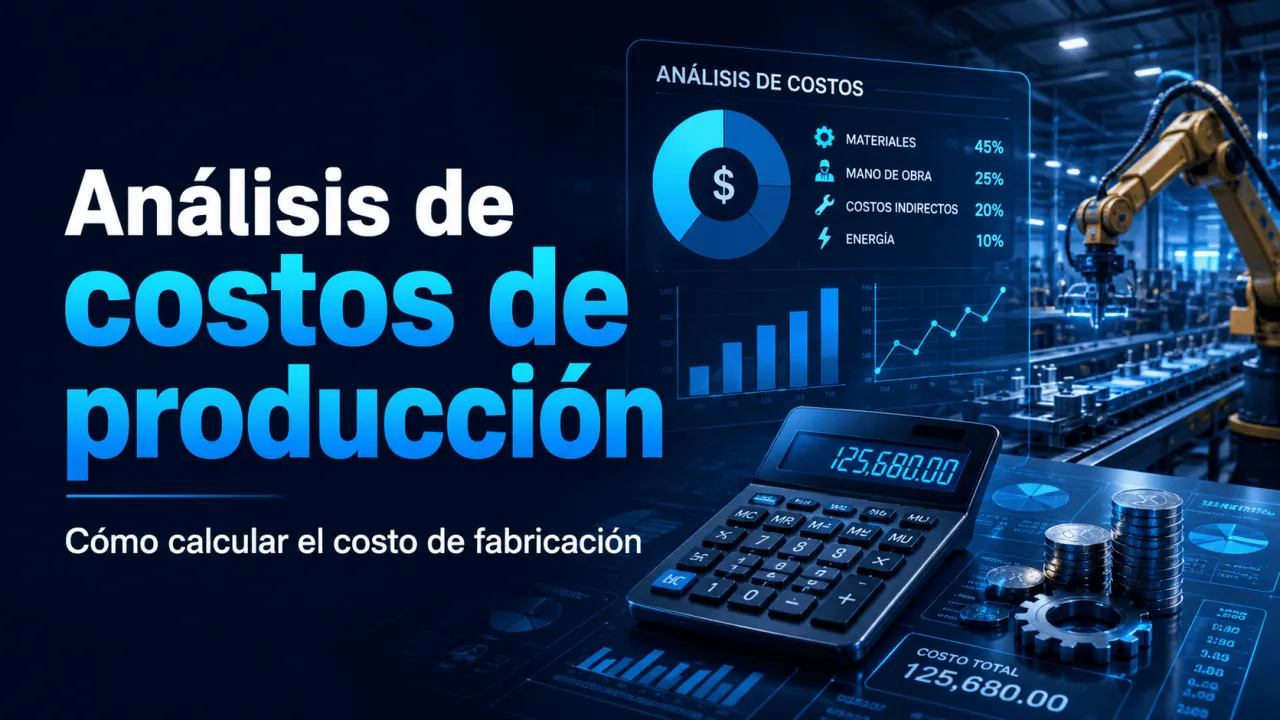
Una fábrica puede aumentar su producción y, aun así, descubrir que determinados productos dejan menos margen del esperado. El problema suele aparecer cuando materiales, mano de obra, uso de máquinas, energía, mantenimiento y otros costos indirectos se distribuyen sin identificar con precisión qué parte del proceso consume realmente cada recurso.
El análisis de costos de producción permite determinar cuánto cuesta fabricar, qué componentes explican ese costo y cómo cambia ante diferentes volúmenes o métodos de producción. Su utilidad no se limita a calcular un valor contable: también ayuda a revisar precios, presupuestos, capacidad, eficiencia de procesos y decisiones sobre la mezcla de productos.
Qué integra el costo de fabricación
En contabilidad de costos, los tres componentes habituales del costo de fabricación son los materiales directos, la mano de obra directa y los costos indirectos de fabricación. OpenStax describe estos tres componentes dentro del flujo de costos de producción, desde el inventario de materiales hasta los productos terminados.
En esta expresión, los materiales directos son los materiales consumidos que pueden rastrearse económicamente hasta el producto; la mano de obra directa representa el trabajo identificable con su fabricación; y los CIF son los costos indirectos necesarios para operar la producción, como supervisión, materiales indirectos, depreciación o determinados servicios de planta.
| Componente | Ejemplos | Trazabilidad | Punto de análisis |
|---|---|---|---|
| Materiales directos | Acero, componentes, resinas o materias primas incorporadas al producto | Alta cuando el consumo puede identificarse por producto | Cantidad utilizada, precio de compra, desperdicio y rendimiento |
| Mano de obra directa | Trabajo aplicado directamente a operaciones de transformación o ensamble | Alta cuando las horas pueden asociarse a una orden o proceso | Horas utilizadas, tarifa y productividad |
| Costos indirectos | Supervisión, mantenimiento, depreciación, energía o materiales indirectos | Requiere una base de asignación | Elegir un generador relacionado con el consumo del recurso |
Cómo calcular el costo unitario
Cuando todas las unidades consideradas están terminadas y no existen complicaciones por inventario en proceso, puede obtenerse un costo promedio unitario dividiendo el costo de fabricación entre las unidades producidas.
Supongamos un ejemplo hipotético en el que una planta consume 18 000 unidades monetarias en materiales directos, 9 000 en mano de obra directa y 6 000 en costos indirectos de fabricación. El costo total asciende a 33 000 unidades monetarias. Si durante el periodo se terminan 2 750 unidades y no existe inventario en proceso que deba valorarse, el cálculo es:
El resultado indica que, bajo esos supuestos, cada unidad terminada absorbe 12 unidades monetarias de costo de fabricación. Cuando existen productos parcialmente terminados, el cálculo necesita incorporar el grado de avance. En sistemas por procesos esto puede requerir unidades equivalentes, por lo que dividir simplemente el costo entre las unidades físicas puede producir una interpretación incorrecta.
Costos fijos, variables y capacidad
Clasificar los costos según su comportamiento permite analizar qué ocurre cuando cambia el volumen. Un costo variable tiende a modificarse con la actividad, mientras que un costo fijo puede permanecer estable dentro de un rango relevante aunque cambie la cantidad producida.
| Criterio | Costo fijo de producción | Costo variable de producción |
|---|---|---|
| Comportamiento general | Permanece relativamente constante ante cambios moderados del volumen | Cambia con el nivel de actividad o utilización |
| Ejemplos | Depreciación de planta o determinados costos de supervisión | Materiales indirectos o consumos ligados a la producción |
| Efecto por unidad | Puede disminuir al distribuirse entre mayor producción | Tiende a seguir el consumo por unidad o actividad |
| Pregunta de gestión | ¿La planta utiliza adecuadamente su capacidad? | ¿Qué consumo adicional provoca cada unidad o lote? |
Para información financiera bajo NIIF, IAS 2 Inventories establece criterios para los costos de conversión. Entre ellos, la asignación de costos indirectos fijos de producción se basa en la capacidad normal de las instalaciones. Esto evita aumentar artificialmente el costo asignado a cada unidad simplemente porque existe un periodo de baja producción o capacidad ociosa. Este criterio contable debe distinguirse de los análisis internos que una empresa pueda realizar para estudiar el costo económico de su capacidad.
Elegir el sistema de costeo
El método utilizado para acumular y asignar costos debe reflejar la forma real en que se fabrica. OpenStax diferencia el costeo por órdenes y el costeo por procesos según las características de la producción. El costeo basado en actividades puede complementar el análisis cuando los costos indirectos dependen de varios generadores.
| Enfoque | Conviene cuando | Acumulación principal | Ventaja | Limitación |
|---|---|---|---|---|
| Por órdenes | Los productos, proyectos o lotes pueden diferenciarse claramente | Orden o trabajo | Permite conocer el costo de trabajos específicos | Exige mayor detalle de registro |
| Por procesos | Se fabrican unidades homogéneas mediante procesos repetitivos | Departamento o proceso | Facilita obtener costos promedio en producción continua | Puede requerir unidades equivalentes para producción en proceso |
| Basado en actividades | Los indirectos dependen de diversas actividades y niveles de complejidad | Actividades y generadores de costo | Permite relacionar indirectos con las actividades que los generan | Requiere identificar y mantener datos de varios generadores |
El costeo basado en actividades no debe confundirse necesariamente con un sustituto del costeo por órdenes o procesos. Puede utilizarse para mejorar la asignación de indirectos cuando una sola base, como horas de mano de obra, no representa adecuadamente el consumo. La comparación de OpenStax entre asignación tradicional y ABC explica esta diferencia.
Asignar los costos indirectos
Una tasa predeterminada permite asignar costos indirectos mediante una base estimada. La base puede ser, por ejemplo, horas máquina cuando el uso de equipos tiene una relación razonable con los costos que se están distribuyendo.
Si los CIF estimados son 120 000 u.m. y se esperan 20 000 horas máquina, la tasa es 6 u.m. por hora máquina. Un lote que consuma 300 horas recibiría 1 800 u.m. de costos indirectos. El cálculo es sencillo; la decisión crítica es comprobar si las horas máquina explican razonablemente el comportamiento de los costos incluidos en ese grupo.
Detectar distorsiones en el análisis
Un costo unitario puede parecer preciso y aun así estar construido sobre una asignación deficiente. Esto ocurre, por ejemplo, cuando se utiliza una única base para repartir todos los indirectos aunque algunos dependan de preparaciones de máquina, inspecciones, movimientos de materiales o número de lotes. En una planta con productos de distinta complejidad, esa simplificación puede provocar subsidios cruzados entre productos.
También es necesario documentar el alcance de los datos. El Manufacturing Cost Guide del National Institute of Standards and Technology muestra que la estimación de costos de manufactura depende de categorías, fuentes de datos y supuestos definidos. Para una empresa, la implicación práctica es revisar qué costos registra el sistema, cuáles se estiman y cuáles quedan fuera antes de comparar líneas, periodos o alternativas de fabricación.
El análisis también debe separar los costos de fabricación de gastos comerciales o administrativos que pertenecen a otro propósito. Mezclarlos puede alterar la lectura del desempeño operativo. Del mismo modo, una pérdida anormal, una parada extraordinaria o una capacidad ociosa significativa requieren evaluación específica en lugar de incorporarse automáticamente al costo normal de cada unidad.
Conclusión
Analizar costos de producción exige algo más que sumar gastos y dividirlos entre unidades. El resultado es útil cuando la empresa identifica correctamente los recursos consumidos, selecciona bases de asignación coherentes con el proceso y reconoce las limitaciones de sus datos. Esa disciplina permite convertir el costo de fabricación en información para evaluar procesos, capacidad y decisiones de producción.
Haz verificable tu formación técnica
Si tu organización ya imparte capacitación en costos, manufactura o ingeniería industrial, el Instituto Internacional de Ingeniería (3i) ofrece opciones para respaldar programas y validar certificados mediante QR, enlace o código. Revisa el proceso y las modalidades disponibles.
Fuentes consultadas
IFRS Foundation. IAS 2 Inventories.
OpenStax. Describe and Identify the Three Major Components of Product Costs under Job Order Costing.
OpenStax. Compare and Contrast Job Order Costing and Process Costing.
OpenStax. Compare and Contrast Traditional and Activity-Based Costing Systems.
National Institute of Standards and Technology. The Manufacturing Cost Guide: A Primer - Version 1.0. 2020.
Instituto Internacional de Ingeniería (3i). Registro y proceso para organizaciones e instructores.
Instituto Internacional de Ingeniería (3i). Planes de suscripción y funciones disponibles.