Una empresa puede mostrar ventas crecientes y, aun así, tomar malas decisiones si no entiende qué costos cambian con el volumen, cuáles permanecen estables y cuáles realmente se modificarán por una decisión. Para una empresa de capacitación o consultoría, esta diferencia afecta la fijación de precios, la apertura de nuevos grupos, la contratación de recursos, la rentabilidad por servicio y la evaluación de inversiones. El análisis de costos para la dirección empresarial convierte registros contables y datos operativos en información útil para decidir.
La idea central es sencilla: no existe una única clasificación de costos que sirva para todas las preguntas. OpenStax señala que un mismo costo puede recibir clasificaciones distintas según el uso de la información, mientras que el marco de costeo gerencial de IMA enfatiza que el modelo interno debe responder a las necesidades de decisión y reflejar las relaciones entre recursos y operaciones. OpenStax: comportamiento y clasificación de costos y IMA: marco conceptual para el costeo gerencial.
Qué debe medir el análisis
La dirección no necesita únicamente saber cuánto se gastó. Necesita comprender qué actividad originó el costo, cómo cambia cuando aumenta el volumen y qué parte puede modificarse con una decisión. Para ello conviene separar el análisis financiero externo del análisis interno. El primero responde a reglas contables; el segundo puede reorganizar la información para evaluar precios, capacidad, mezcla de servicios, tercerización o expansión.
Un costo promedio por alumno, por ejemplo, puede ser útil para observar rentabilidad general, pero no necesariamente indica cuánto costará aceptar un alumno adicional. Si parte de los costos fijos ya está comprometida, el costo incremental de esa decisión puede ser menor que el costo promedio. Esa diferencia es relevante porque una cifra correcta para reportar no siempre es la cifra adecuada para decidir.
Clasificar antes de calcular
Los costos fijos permanecen estables en total dentro de un rango de actividad; los variables cambian con el nivel de actividad; y los mixtos combinan ambos componentes. La clasificación depende del contrato, del horizonte temporal y del rango relevante. Una suscripción, por ejemplo, puede comportarse como fija mientras se mantenga un nivel de uso y convertirse en un costo escalonado cuando obliga a contratar otra capacidad.
También conviene separar costos directos e indirectos. Un costo directo puede rastrearse de forma económicamente viable hasta un servicio o grupo específico; uno indirecto apoya varios servicios y requiere un criterio de asignación. Esta clasificación es independiente del comportamiento fijo o variable.
| Criterio | Costo fijo | Costo variable | Costo mixto |
|---|---|---|---|
| Comportamiento | Permanece estable en total dentro del rango relevante. | Cambia en total con el nivel de actividad. | Tiene una parte fija y otra ligada al uso. |
| Ejemplo posible | Renta mensual de oficina. | Material entregado por participante. | Servicio con cargo base más consumo. |
| Uso directivo | Planear capacidad y estructura. | Estimar impacto de cambios de volumen. | Separar base y consumo antes de proyectar. |
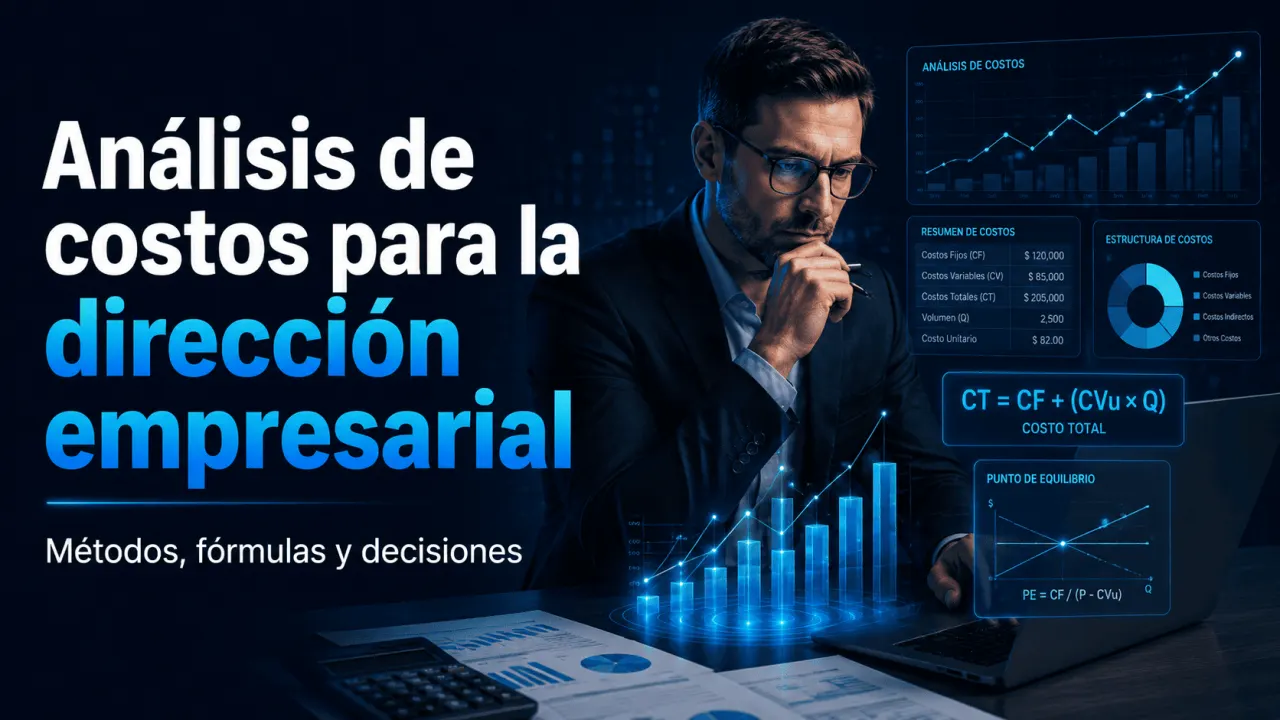
Una formulación básica del costo total dentro de un rango relevante es:
CT es el costo total; CF son los costos fijos totales; CVu es el costo variable por unidad de actividad; y Q es el volumen. El modelo es útil mientras la relación entre actividad y costo sea razonablemente estable; si aparecen descuentos, horas extra o saltos de capacidad, debe ajustarse.
Del costo al equilibrio
El análisis costo-volumen-utilidad relaciona precio, costos variables, costos fijos y volumen. OpenStax explica que este enfoque permite estimar qué ocurre financieramente cuando cambia alguna de esas variables. Su herramienta central es el margen de contribución unitario: el precio de venta menos el costo variable por unidad. Ese margen contribuye primero a cubrir los costos fijos y, después, a generar resultado operativo. OpenStax: cálculo del punto de equilibrio.
Supongamos un ejemplo didáctico expresado en unidades monetarias: un programa se vende a 180 u. m. por participante, incurre en 60 u. m. de costo variable por participante y tiene 6 000 u. m. de costos fijos asociados al periodo. El margen de contribución unitario es 120 u. m.; por tanto, el punto de equilibrio es 50 participantes.
El resultado indica el volumen necesario para cubrir los costos incluidos en el modelo. No debe interpretarse como una garantía de rentabilidad futura: el análisis supone, entre otras condiciones, que el precio y el costo variable unitario permanecen estables y que los costos pueden representarse razonablemente como fijos o variables dentro del rango analizado.
Costos relevantes para decidir
Cuando la dirección compara alternativas, no todos los costos registrados son relevantes. ACCA define como relevantes los flujos de efectivo que cambian como consecuencia de la decisión. Los costos hundidos ya incurridos no cambian por elegir una alternativa, mientras que un costo de oportunidad puede ser relevante si usar un recurso en una opción obliga a renunciar a un beneficio en otra. ACCA: costos relevantes para decisiones.
En una empresa de capacitación, esta lógica sirve para evaluar si conviene abrir un grupo adicional. Un gasto de diseño ya pagado no se recuperará por cancelar el grupo; en cambio, honorarios adicionales, alquiler específico, materiales por participante o el uso alternativo del tiempo de un instructor sí pueden cambiar entre alternativas. La dirección debe comparar los flujos diferenciales, no cargar automáticamente a la decisión todos los costos históricos.
Comparar métodos de costeo
La elección del método depende de la pregunta. El costeo por actividades, por ejemplo, asigna costos indirectos a partir de actividades y sus inductores. ACCA describe un proceso en el que se agrupan costos por actividad, se identifica qué impulsa cada costo, se calcula una tasa por inductor y se asignan los costos según el consumo de la actividad. Es especialmente útil cuando los costos indirectos son significativos y los servicios consumen recursos de forma diferente. ACCA: activity-based costing.
| Enfoque | Pregunta que ayuda a responder | Fortaleza | Limitación |
|---|---|---|---|
| Costo total | ¿Cuánto cuesta sostener el servicio incluyendo estructura? | Da una visión integral de recursos consumidos. | Las asignaciones pueden distorsionar decisiones puntuales. |
| Margen de contribución | ¿Qué volumen cubre los costos fijos? | Relaciona precio, volumen y costo variable. | Depende de supuestos de comportamiento relativamente lineal. |
| Costo relevante | ¿Qué cambia si elijo A en lugar de B? | Enfoca flujos futuros diferenciales. | No sustituye el análisis de sostenibilidad de largo plazo. |
| Costeo ABC | ¿Qué actividades consumen recursos y para qué servicios? | Mejora la trazabilidad de costos indirectos cuando existen varios inductores. | Requiere datos, mantenimiento y selección cuidadosa de inductores. |
Llevar el análisis a dirección
Un informe directivo de costos debe comenzar por la decisión, no por el catálogo contable. Primero se define la pregunta: fijar precio, ampliar capacidad, aceptar un pedido, abrir un grupo o revisar un servicio. Después se identifica el horizonte temporal y la unidad de actividad; se clasifican los costos por comportamiento y trazabilidad; se selecciona el método; y se contrastan escenarios. El resultado debe mostrar qué supuesto mueve la decisión y qué dato debería vigilarse.
El marco de IMA resulta útil en este punto porque propone que la información interna de costos represente causalmente los recursos y operaciones que generan el efecto monetario. Esto evita asumir que una distribución contable arbitraria explica el consumo real de recursos. En términos prácticos, si soporte, evaluación o emisión de credenciales crecen por distintos inductores, conviene medirlos por separado antes de asignarlos a cada programa.
Conclusión
El análisis de costos aporta valor cuando la cifra utilizada corresponde a la decisión que se quiere tomar. Separar comportamiento, causalidad y relevancia permite evitar dos errores frecuentes: decidir con promedios que ocultan los cambios reales y tratar costos históricos como si todavía pudieran modificarse. Para la dirección, el mejor modelo no es el más complejo, sino el que hace explícitos sus supuestos y conecta el consumo de recursos con una acción concreta.
Compara el costo de escalar tus programas
Si tu organización imparte capacitación, incorpora el costo de certificación y las herramientas de gestión al análisis de cada programa. Revisa los planes vigentes del Instituto Internacional de Ingeniería (3i) según volumen de alumnos, certificados y funciones disponibles.
Fuentes consultadas
Franklin, M.; Graybeal, P.; Cooper, D. OpenStax. Identify and Apply Basic Cost Behavior Patterns. 2019.
Franklin, M.; Graybeal, P.; Cooper, D. OpenStax. Calculate a Break-Even Point in Units and Dollars. 2019.
Association of Chartered Certified Accountants (ACCA). Relevant costs. s. f.
Garrett, K. Association of Chartered Certified Accountants (ACCA). Activity-based costing. s. f.
Institute of Management Accountants (IMA). The Conceptual Framework for Managerial Costing. 2014.
Instituto Internacional de Ingeniería (3i). Planes de suscripción. Consulta: agosto de 2026.