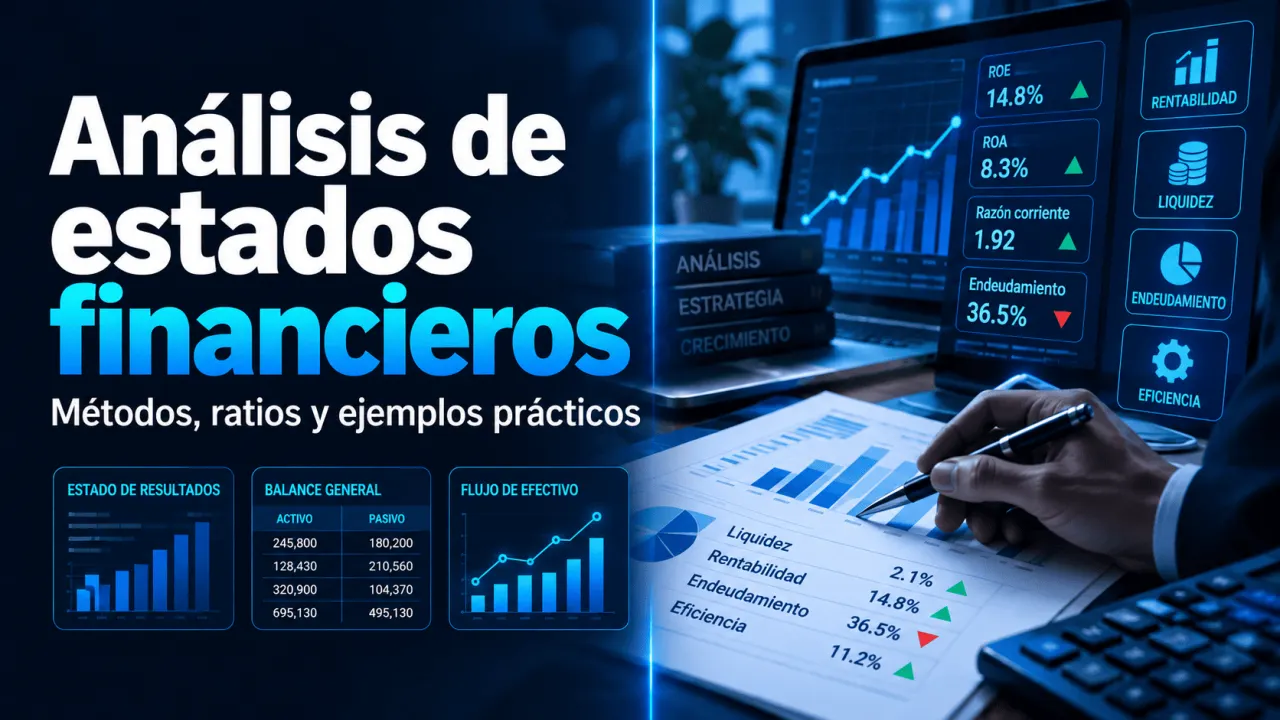
Una empresa puede aumentar sus ventas y su utilidad y, al mismo tiempo, enfrentar una menor capacidad para cubrir obligaciones de corto plazo o una generación de efectivo más débil. Por eso, leer una cifra aislada rara vez es suficiente: el análisis de estados financieros busca relacionar resultados, recursos, obligaciones y movimientos de efectivo para comprender qué cambió y qué puede explicar ese cambio.
El proceso combina comparación entre periodos, análisis vertical, razones financieras y revisión del flujo de efectivo. Como señala CFA Institute en su introducción al análisis de estados financieros, interpretar información financiera implica evaluar el desempeño y la posición de una entidad dentro de su contexto económico, utilizando también información sobre su negocio y su industria.
Qué analiza realmente
El análisis comienza por comprender qué explica cada estado y cómo se conecta con los demás. De acuerdo con IAS 1 de la IFRS Foundation, un juego completo de estados financieros incluye el estado de situación financiera, el estado del resultado y otro resultado integral, el estado de cambios en el patrimonio, el estado de flujos de efectivo y las notas, además de información comparativa exigida por la norma.
| Documento | Pregunta principal | Aspectos a observar |
|---|---|---|
| Estado de situación financiera | ¿Qué posee y qué debe la entidad? | Activos, pasivos, patrimonio, liquidez y estructura financiera. |
| Estado de resultados | ¿La operación generó beneficios? | Ingresos, costos, gastos, márgenes y utilidad. |
| Flujos de efectivo | ¿De dónde provino y en qué se utilizó el efectivo? | Operación, inversión y financiación. |
| Cambios en el patrimonio | ¿Por qué cambió el patrimonio? | Resultados, aportes, distribuciones y otros movimientos. |
| Notas | ¿Cómo deben interpretarse las cifras? | Políticas contables, estimaciones, desagregaciones y riesgos. |
La relación entre documentos es esencial. Una utilidad creciente puede parecer favorable, pero la conclusión cambia si las cuentas por cobrar aumentan con rapidez, el efectivo operativo disminuye o el endeudamiento necesario para sostener las operaciones se incrementa.
Análisis horizontal y vertical
El análisis horizontal estudia cómo cambia una partida entre periodos. Permite identificar tendencias de crecimiento, disminución o estabilidad y después investigar las causas. La variación porcentual puede calcularse así:
El análisis vertical utiliza una cifra del mismo periodo como base. En el estado de resultados suele expresarse cada partida como porcentaje de los ingresos. CFA Institute describe este enfoque de estados financieros de tamaño común como una herramienta para reducir el efecto del tamaño y facilitar comparaciones.
El siguiente ejemplo es hipotético y utiliza unidades monetarias genéricas. No representa a una empresa real.
| Partida | 2024 | 2025 | Variación | % sobre ingresos 2025 |
|---|---|---|---|---|
| Ingresos | 1 000 | 1 150 | +15,0 % | 100,0 % |
| Costo de ventas | 600 | 670 | +11,7 % | 58,3 % |
| Utilidad bruta | 400 | 480 | +20,0 % | 41,7 % |
| Utilidad operativa | 150 | 195 | +30,0 % | 17,0 % |
| Utilidad neta | 90 | 120 | +33,3 % | 10,4 % |
Los ingresos crecieron 15,0 %, mientras que el costo de ventas aumentó 11,7 %. La diferencia permitió que la utilidad bruta creciera más rápido que las ventas. El dato relevante no es únicamente que la utilidad neta aumentó 33,3 %, sino que también pasó de representar 9,0 % de los ingresos en 2024 a aproximadamente 10,4 % en 2025.
Razones financieras clave
Las razones convierten partidas relacionadas en indicadores que permiten comparar periodos y, con precaución, entidades similares. CFA Institute agrupa razones habituales en categorías de actividad, liquidez, solvencia y rentabilidad y advierte que la evaluación debe considerar varias medidas en conjunto.
La razón corriente relaciona recursos de corto plazo con obligaciones de corto plazo; la relación entre pasivo y patrimonio ayuda a observar la estructura de financiación; y el margen neto muestra qué proporción de los ingresos permanece como utilidad después de reconocer los gastos aplicables.
| Indicador hipotético | 2024 | 2025 | Lectura inicial |
|---|---|---|---|
| Razón corriente | 2,00 | 1,80 | Disminuye la cobertura contable de obligaciones de corto plazo. |
| Pasivo / patrimonio | 1,00 | 0,96 | La relación entre obligaciones y patrimonio disminuye ligeramente. |
| Margen operativo | 15,0 % | 17,0 % | La operación genera más utilidad por cada unidad de ingreso. |
| Margen neto | 9,0 % | 10,4 % | La rentabilidad sobre ingresos mejora en el ejemplo. |
La tabla muestra por qué una conclusión no debe depender de una sola razón. La rentabilidad mejora, mientras la razón corriente disminuye. Esto no demuestra por sí mismo que exista un problema de liquidez: obliga a revisar la composición de los activos corrientes, las fechas de vencimiento, el ciclo operativo y los flujos de efectivo. La U.S. Securities and Exchange Commission también advierte que los niveles considerados adecuados para distintas razones varían según la industria.
La utilidad no es efectivo
Una empresa puede reconocer ingresos antes de cobrarlos o registrar gastos cuyo pago ocurre en otro momento. Por eso, el resultado contable y el movimiento del efectivo responden preguntas distintas. IAS 7 de la IFRS Foundation clasifica los flujos del periodo en actividades de operación, inversión y financiación.
| Concepto hipotético | 2024 | 2025 | Pregunta para el análisis |
|---|---|---|---|
| Utilidad neta | 90 | 120 | ¿Qué explica el crecimiento del resultado? |
| Flujo operativo | 110 | 95 | ¿Por qué disminuye el efectivo operativo mientras aumenta la utilidad? |
| Flujo de inversión | −80 | −120 | ¿Las mayores salidas financian capacidad productiva u otras inversiones? |
| Flujo de financiación | −10 | 60 | ¿Qué fuente de financiación explica la entrada de efectivo? |
En el ejemplo, la utilidad neta aumenta de 90 a 120, pero el flujo operativo baja de 110 a 95. Esa diferencia no debe calificarse automáticamente como positiva o negativa. El analista tendría que revisar cuentas por cobrar, inventarios, pagos a proveedores, partidas no monetarias y otros ajustes para determinar qué explica la divergencia.
Cómo interpretar sin errores
Calcular porcentajes es solo una parte del proceso. La utilidad del análisis depende de que las cifras sean comparables y de que la interpretación considere el modelo de negocio, la industria y las políticas contables utilizadas.
También debe considerarse el marco contable utilizado. Para entidades que aplican IFRS Accounting Standards, IFRS 18 Presentation and Disclosure in Financial Statements entra en vigor para periodos anuales que comiencen a partir del 1 de enero de 2027, con aplicación anticipada permitida, y reemplaza IAS 1. Cuando se comparen periodos alrededor de esa transición, conviene revisar si los cambios de presentación afectan la lectura de subtotales y tendencias.
Conclusión
Un análisis financiero útil no termina al calcular una variación o una razón. Su valor aparece cuando se conectan rentabilidad, liquidez, estructura financiera y generación de efectivo para explicar qué está ocurriendo y qué información adicional debe revisarse. Las tablas comparativas facilitan esa lectura, pero la decisión final requiere contexto, notas financieras y criterios consistentes de comparación.
Respalda la formación que ya impartes
Si tu organización ya imparte capacitación en análisis financiero u otras áreas profesionales, el Instituto Internacional de Ingeniería (3i) permite solicitar un proceso para validar y emitir credenciales verificables. La solicitud está sujeta a revisión.
Fuentes consultadas
IFRS Foundation. IAS 1 Presentation of Financial Statements. Consulta vigente en 2026.
IFRS Foundation. IAS 7 Statement of Cash Flows. Consulta vigente en 2026.
IFRS Foundation. IFRS 18 Presentation and Disclosure in Financial Statements. 2024.
CFA Institute. Introduction to Financial Statement Analysis. 2026.
CFA Institute. Financial Analysis Techniques. 2026.
U.S. Securities and Exchange Commission. Beginners' Guide to Financial Statements. 2014.
Instituto Internacional de Ingeniería (3i). Solicitud para organizaciones e instructores que ya imparten capacitación. Consulta vigente en septiembre de 2026