Una empresa de capacitación puede terminar un periodo con ventas favorables y, al mismo tiempo, acumular retrasos en la entrega de programas, reclamos de clientes o dificultades para desarrollar nuevas capacidades internas. Si la dirección observa únicamente los resultados financieros, detectará parte del desempeño, pero no necesariamente los factores que explican esos resultados. El Balanced Scorecard (BSC) permite traducir la estrategia en objetivos, indicadores, metas e iniciativas vinculadas entre sí.
El método fue presentado por Robert S. Kaplan y David P. Norton en Harvard Business Review en 1992. Su planteamiento complementa los indicadores financieros con medidas relacionadas con clientes, procesos internos y aprendizaje y crecimiento. Diseñar un BSC, por tanto, no consiste en llenar un tablero con KPI: exige explicar qué pretende lograr la organización, qué procesos impulsan esos resultados y cómo se comprobará el avance.
Qué diferencia a un BSC
Un tablero operativo puede mostrar ventas, asistencia, reclamos, entregas o productividad. Esa información es útil para controlar actividades, pero no constituye automáticamente un Balanced Scorecard. Kaplan y Norton explicaron posteriormente que el BSC puede funcionar como un sistema de gestión estratégica cuando conecta las mediciones con objetivos y acciones de largo plazo.
| Criterio | Balanced Scorecard | Tablero de KPI |
|---|---|---|
| Punto de partida | Estrategia y objetivos | Variables que deben controlarse |
| Relación entre medidas | Busca conexiones entre objetivos e impulsores de desempeño | Puede contener indicadores independientes |
| Horizonte | Combina resultados actuales con capacidades futuras | Suele concentrarse en seguimiento operativo |
| Uso principal | Ejecutar y revisar la estrategia | Controlar desempeño y detectar desviaciones |
La diferencia práctica es importante: una organización puede disponer de decenas de métricas y seguir sin saber cuáles explican el cumplimiento de su estrategia. El BSC obliga a seleccionar las medidas que ayudan a comprobar una hipótesis estratégica concreta.
Las cuatro perspectivas
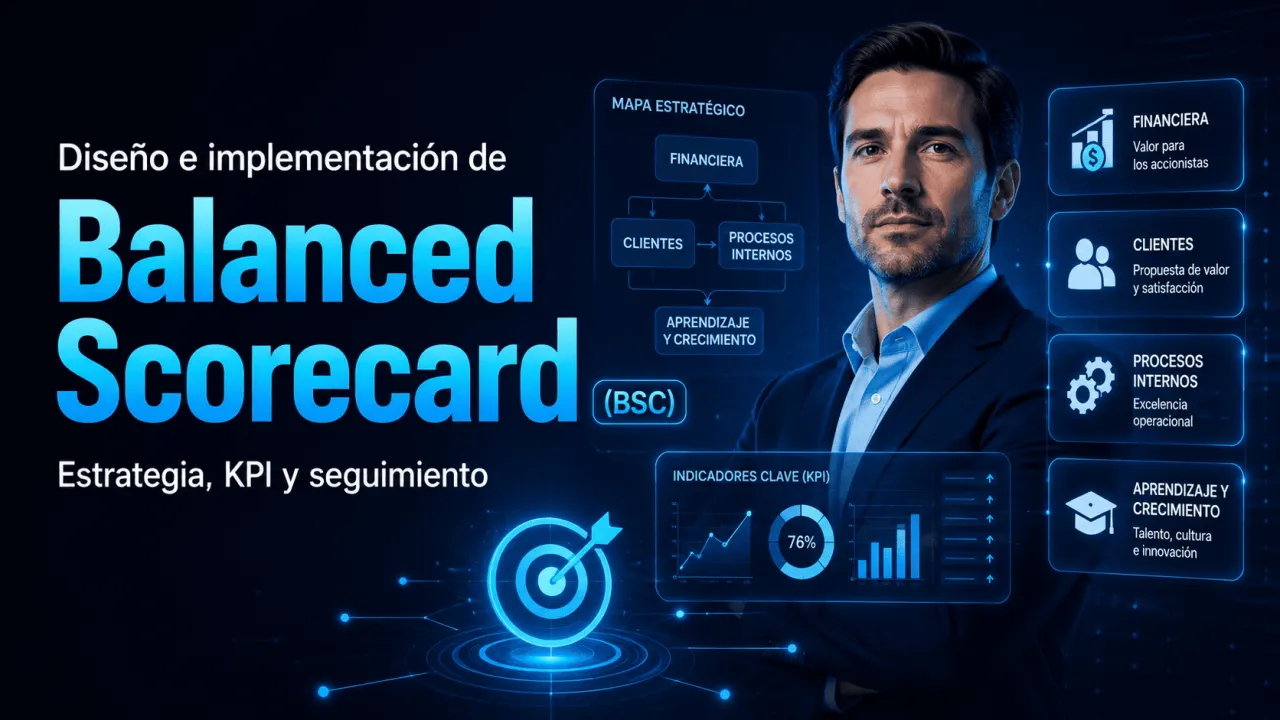
El modelo clásico organiza los objetivos en cuatro perspectivas. No son cuatro departamentos ni obligan a colocar exactamente la misma cantidad de indicadores en cada categoría. Su función es evitar que la estrategia se analice desde una única dimensión.
| Perspectiva | Pregunta estratégica | Ejemplo de objetivo | Posibles indicadores |
|---|---|---|---|
| Financiera | ¿Qué resultados económicos debe producir la estrategia? | Mejorar la rentabilidad de los programas | Margen, ingresos recurrentes o costo por programa |
| Clientes | ¿Qué valor debe percibir el cliente? | Fortalecer la experiencia del cliente corporativo | Retención, satisfacción o reclamos |
| Procesos internos | ¿En qué procesos debe destacar la organización? | Reducir errores en programación y entrega | Retrabajos, tiempos de ciclo o entregas conformes |
| Aprendizaje y crecimiento | ¿Qué capacidades sostienen los procesos futuros? | Fortalecer competencias del equipo | Competencias desarrolladas, cobertura de formación o disponibilidad de información |
Los ejemplos anteriores son orientativos. Cada organización debe derivar sus objetivos de su propia estrategia, no copiar indicadores de otra empresa. En Linking the Balanced Scorecard to Strategy, Kaplan y Norton subrayan precisamente que un BSC sólido no es una colección genérica de medidas financieras y no financieras: sus objetivos e indicadores deben surgir de la estrategia.
Diseña desde la estrategia
El diseño debería comenzar antes de seleccionar los KPI. Primero se necesita una definición suficientemente concreta de la estrategia: qué segmento se atenderá, qué propuesta de valor se pretende ofrecer, qué capacidades diferenciarán a la organización y qué resultados deben producirse.
En una empresa de capacitación, por ejemplo, una hipótesis estratégica podría plantear que fortalecer las capacidades de planificación del equipo reduce errores de programación; una operación más confiable mejora la experiencia de los clientes y esa experiencia puede favorecer la continuidad de contratos. El BSC convierte esta lógica en objetivos y mediciones que después deben contrastarse con datos reales.
Selecciona indicadores útiles
Un indicador es útil cuando representa adecuadamente el objetivo, puede medirse con datos disponibles, tiene una definición estable y permite interpretar una desviación. También conviene combinar indicadores de resultado, que muestran lo ocurrido, con impulsores de desempeño, que observan factores que podrían influir en esos resultados.
Cada ficha de indicador debería aclarar como mínimo su definición, fuente de datos, frecuencia de cálculo, responsable, meta y criterio de interpretación. Si dos áreas calculan una misma métrica de forma diferente, el BSC pierde comparabilidad. Del mismo modo, una medida disponible pero poco relacionada con un objetivo estratégico no debería conservarse únicamente porque sea fácil de obtener.
La evidencia sobre implementación muestra que existen distintos niveles de desarrollo del BSC. El estudio de Speckbacher, Bischof y Pfeiffer distinguió desde versiones utilizadas principalmente para medición multidimensional hasta sistemas más desarrollados que incorporaban relaciones de causa y efecto y vínculos con la gestión estratégica. El estudio analizó empresas cotizadas de Alemania, Austria y Suiza, por lo que sus resultados deben entenderse dentro de ese contexto y no como una regla universal para todas las organizaciones.
Implementa un ciclo de revisión
La implementación comienza cuando el BSC deja de ser un documento de diseño y entra en las reuniones de gestión. Cada indicador necesita un responsable de datos, mientras que cada objetivo estratégico necesita una persona o equipo con capacidad para analizar desviaciones y proponer acciones. La frecuencia debe ajustarse a la naturaleza de la información: algunos datos operativos pueden actualizarse con mayor frecuencia que resultados estratégicos que requieren periodos más amplios para mostrar cambios.
Una revisión eficaz no debería limitarse a preguntar si un indicador está por encima o por debajo de la meta. También debe comprobar si la hipótesis estratégica sigue teniendo sentido. Si una mejora sostenida en un proceso no produce el efecto esperado en el cliente, por ejemplo, puede existir un supuesto incorrecto, una variable externa o un indicador que no representa adecuadamente el objetivo.
La investigación sobre BSC es amplia y heterogénea. La revisión de Zahirul Hoque publicada en The British Accounting Review examinó estudios desarrollados durante dos décadas y encontró múltiples enfoques, contextos y métodos de investigación. Esta variedad es una advertencia útil: implementar un BSC no garantiza por sí sola un determinado nivel de desempeño; el diseño, el contexto organizacional y el uso real del sistema condicionan su utilidad.
Errores que debilitan el BSC
Uno de los errores más frecuentes es comenzar preguntando qué datos están disponibles en lugar de qué debe medir la estrategia. Esto suele producir tableros extensos con poca capacidad para priorizar decisiones.
Un BSC reducido pero conectado con decisiones estratégicas puede ser más útil que un tablero con numerosas métricas. La selección debe favorecer trazabilidad, comprensión y capacidad de actuar cuando aparece una desviación.
Conclusión
Diseñar e implementar un Balanced Scorecard requiere comenzar por la estrategia, convertirla en objetivos relacionados, elegir indicadores que realmente permitan evaluar esos objetivos y establecer un ciclo de revisión capaz de cuestionar los supuestos iniciales. Su valor no está en producir más métricas, sino en ayudar a que la organización distinga entre resultados, impulsores y acciones antes de decidir dónde intervenir.
Ordena los datos de tu operación formativa
Si tu organización ya imparte capacitación, puedes evaluar herramientas para gestionar participantes, certificados, validaciones y reportes. Estos registros pueden aportar datos operativos para los indicadores que tu estrategia realmente necesite medir.
Fuentes consultadas
Kaplan, Robert S. y Norton, David P. The Balanced Scorecard Measures that Drive Performance. Harvard Business Review, 1992.
Kaplan, Robert S. y Norton, David P. Using the Balanced Scorecard as a Strategic Management System. Harvard Business Review, 2007.
Kaplan, Robert S. y Norton, David P. Linking the Balanced Scorecard to Strategy. California Management Review, 1996.
Speckbacher, Gerhard; Bischof, Juergen y Pfeiffer, Thomas. A descriptive analysis on the implementation of Balanced Scorecards in German-speaking countries. Management Accounting Research, 2003.
Hoque, Zahirul. 20 years of studies on the balanced scorecard: Trends, accomplishments, gaps and opportunities for future research. The British Accounting Review, 2014.
Instituto Internacional de Ingeniería (3i). Solicitud y periodo inicial para organizaciones e instructores que forman participantes. Consultado en 2026.
Instituto Internacional de Ingeniería (3i). Planes de suscripción y herramientas disponibles. Consultado en 2026.