Un proyecto puede mostrar ventas atractivas y, aun así, no generar suficiente efectivo para justificar la inversión. Para evaluar su viabilidad financiera no basta con proyectar ingresos o utilidad contable: es necesario identificar cuánto dinero entra y sale, cuándo ocurre cada movimiento y qué parte de esos movimientos existe realmente como consecuencia del proyecto.
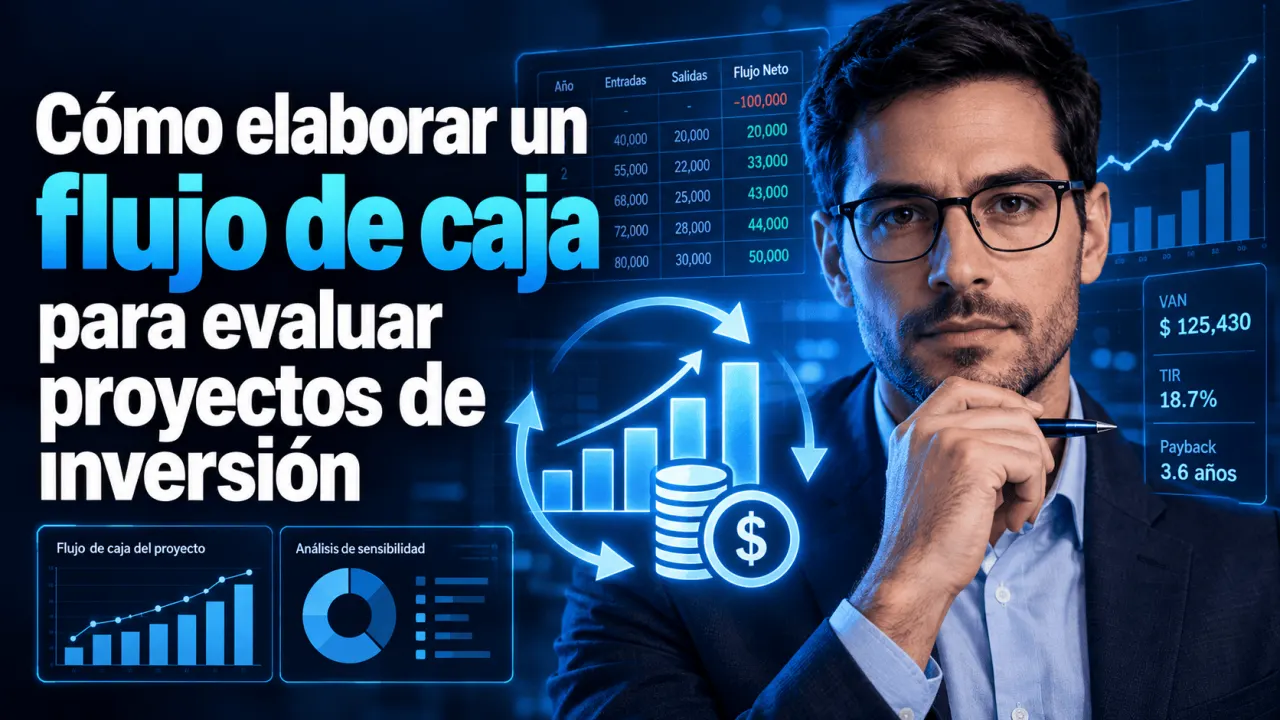
El flujo de caja convierte esas estimaciones en una secuencia temporal que puede utilizarse para calcular indicadores como el valor actual neto (VAN), la tasa interna de retorno (TIR) y el periodo de recuperación. Su calidad depende menos de la complejidad de la hoja de cálculo que de la consistencia de los supuestos utilizados.
Qué representa el flujo de caja
En evaluación de proyectos, el flujo de caja registra las entradas y salidas de efectivo atribuibles a una alternativa de inversión durante un horizonte determinado. El enfoque es diferente al de un estado de resultados: una utilidad contable puede incorporar partidas que no representan un desembolso del periodo, mientras que el análisis financiero necesita identificar movimientos efectivos y el momento en que se producen.
| Criterio | Utilidad contable | Flujo de caja |
|---|---|---|
| Pregunta principal | ¿Qué resultado contable se reconoce? | ¿Cuánto efectivo entra o sale? |
| Depreciación | Se reconoce como gasto | No es una salida directa de efectivo, aunque puede afectar impuestos |
| Inversión en activos | Se distribuye contablemente según las reglas aplicables | Se registra cuando se realiza el desembolso |
| Uso en evaluación | Mide desempeño contable | Sustenta VAN, TIR y recuperación |
Construye el flujo incremental
Un criterio fundamental consiste en trabajar con flujos incrementales. La pregunta no es simplemente cuánto venderá una empresa después de invertir, sino qué entradas y salidas cambiarán si el proyecto se ejecuta frente a lo que ocurriría sin ejecutarlo. El Handbook on Economic Analysis of Investment Operations del Banco Mundial utiliza este tipo de comparación entre escenarios para estructurar la evaluación de inversiones.
En esta expresión, FCt es el flujo neto del proyecto en el periodo t y ΔCT representa el cambio en capital de trabajo. Las recuperaciones pueden incluir, cuando proceda, capital de trabajo liberado al cierre o valor residual de activos. El tratamiento tributario debe adaptarse a la normativa que realmente afecte al proyecto.
| Componente | Inicio | Operación | Cierre |
|---|---|---|---|
| Activos e instalación | Salida habitual | Reposiciones cuando existan | Posible valor residual |
| Capital de trabajo | Inversión inicial | Aumentos o reducciones | Recuperación cuando aplique |
| Operación | Normalmente no aplica | Cobros menos pagos incrementales | Últimos cobros y pagos |
La Comisión Europea, en su documentación de análisis financiero de proyectos, incluye entre los elementos de evaluación el costo de inversión, el valor residual, los ingresos y los costos de operación y reposición. La composición exacta dependerá del tipo de proyecto y del propósito del análisis.
Ordena los flujos en el tiempo
Una vez identificadas las partidas, cada flujo debe asignarse al periodo en que se espera que ocurra. El año 0 suele concentrar la inversión inicial; los periodos siguientes contienen los flujos de operación y el último puede incluir recuperaciones. No deben mezclarse valores anuales con mensuales ni alterar fechas solamente para mejorar los indicadores.
También debe existir coherencia entre inflación y tasa de descuento. La edición 2026 de The Green Book de HM Treasury diferencia expresamente el ajuste por inflación del descuento. En un modelo financiero, la lógica equivalente exige no combinar flujos expresados en términos reales con una tasa nominal, o viceversa, sin realizar los ajustes necesarios.
Descuenta los flujos futuros
Dos montos iguales recibidos en fechas diferentes no tienen el mismo valor financiero. El VAN lleva los flujos futuros a un momento común mediante una tasa de descuento. OpenStax, en Principles of Finance 2e, describe el VAN como la diferencia entre el valor presente de las entradas y el valor presente de las salidas.
Aquí, I0 es la inversión inicial, FCt es el flujo del periodo, r es la tasa de descuento y t identifica el periodo.
Supongamos un ejemplo hipotético: inversión inicial de USD 100,000 y flujos netos estimados de USD 30,000, USD 35,000, USD 40,000 y USD 45,000 durante cuatro años. Con una tasa de descuento asumida de 10%, el valor presente de esos flujos es aproximadamente USD 116,986.54. Al restar la inversión inicial, el VAN es aproximadamente USD 16,986.54. Bajo estos supuestos, el proyecto genera valor por encima de la rentabilidad exigida utilizada en el ejemplo.
El descuento también es central en metodologías de costo de ciclo de vida. El NIST Handbook 135 desarrolla procedimientos de valor presente para comparar costos distribuidos a lo largo de la vida de inversiones, especialmente en proyectos de energía y edificaciones.
Compara los métodos de evaluación
El mismo flujo puede analizarse mediante varios indicadores. No responden exactamente a la misma pregunta, por lo que conviene interpretarlos de manera conjunta y conocer sus limitaciones.
| Método | Qué responde | Ventaja | Limitación principal |
|---|---|---|---|
| VAN | Cuánto valor agrega la inversión a la tasa exigida | Considera magnitud y momento de los flujos | Depende de una tasa de descuento apropiada |
| TIR | Qué tasa hace que el VAN sea cero | Expresa el resultado como porcentaje | Puede producir resultados ambiguos con flujos no convencionales |
| Payback | Cuándo se recupera la inversión | Es sencillo y ayuda a observar liquidez | En su versión simple ignora valor temporal y flujos posteriores |
La explicación de TIR de OpenStax advierte que ciertos patrones con más de un cambio de signo pueden generar más de una solución matemática. Su capítulo sobre el periodo de recuperación también señala que el payback simple no incorpora el valor temporal del dinero y deja fuera los flujos posteriores al punto de recuperación.
Errores que alteran la decisión
Un modelo puede calcular correctamente el VAN y aun producir una decisión deficiente si los flujos de entrada están mal construidos. Antes de aceptar el resultado conviene revisar algunos puntos críticos.
La evaluación mejora cuando los supuestos importantes pueden rastrearse hasta su fuente y modificarse para observar escenarios alternativos. Volumen de ventas, precios, costos, inversión inicial, vida útil, valor residual y tasa de descuento suelen merecer una revisión específica cuando tienen capacidad de modificar la decisión.
Conclusión
El flujo de caja es la base cuantitativa de la evaluación financiera porque obliga a convertir los supuestos de un proyecto en movimientos de efectivo ubicados en el tiempo. Un análisis sólido distingue el escenario con proyecto del escenario sin proyecto, incorpora las inversiones y recuperaciones relevantes, mantiene consistencia entre flujos y tasa de descuento y utiliza indicadores como VAN, TIR y payback con conocimiento de sus límites.
La decisión final no depende solamente de obtener un VAN positivo o una TIR elevada: depende de que los datos que alimentan esos indicadores representen de forma razonable la operación, los riesgos y el horizonte económico que realmente tendrá la inversión.
Respalda la formación que ya impartes
Si impartes capacitación en evaluación de proyectos u otras áreas profesionales, el Instituto Internacional de Ingeniería (3i) ofrece un periodo inicial de 3 meses gratis para explorar la emisión y validación digital de credenciales para tus participantes.
Fuentes consultadas
World Bank. Handbook on Economic Analysis of Investment Operations. 1998.
European Commission. Major Project Submission: Cost-benefit analysis and financial analysis.
HM Treasury y Government Finance Function. The Green Book. 2026.
Kneifel, Joshua D. y Webb, David. Life Cycle Costing Manual for the Federal Energy Management Program, NIST Handbook 135. National Institute of Standards and Technology, 2022.
OpenStax. Principles of Finance 2e: Net Present Value Method. 2026.
OpenStax. Principles of Finance 2e: Internal Rate of Return Method. 2026.
OpenStax. Principles of Finance 2e: Payback Period Method. 2026.