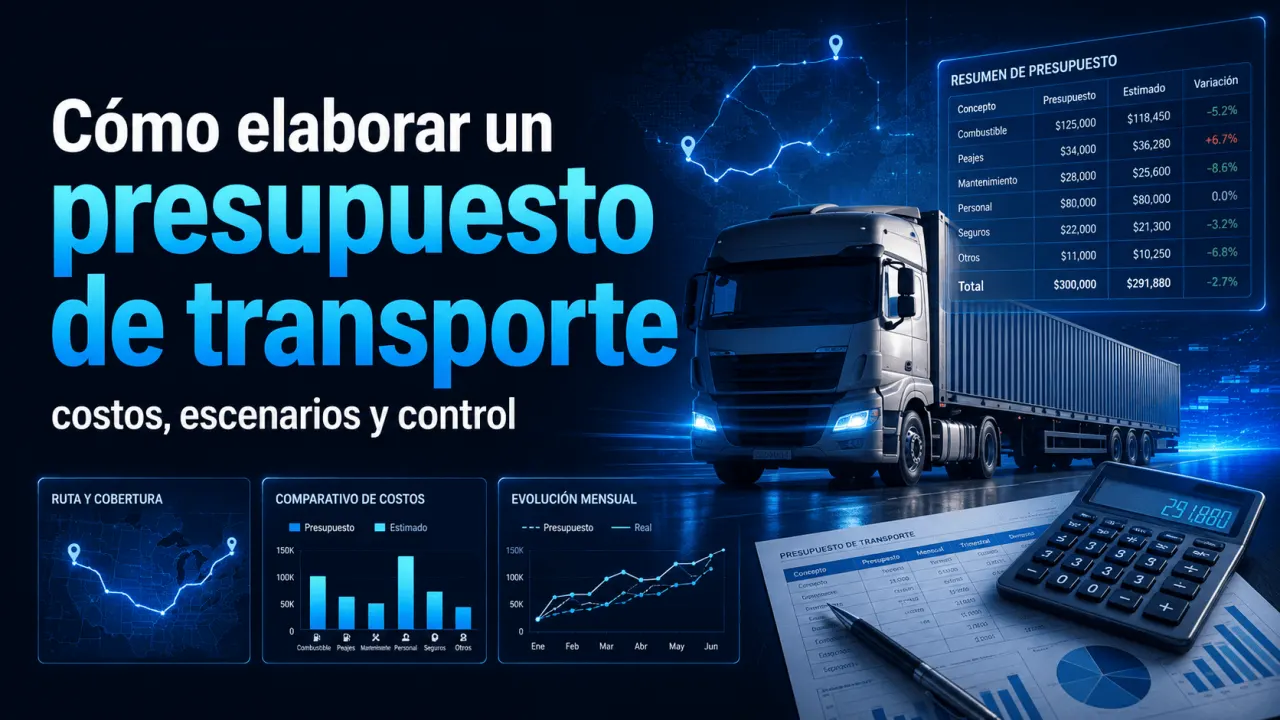
Una operación de transporte puede cerrar el mes sin superar el gasto total previsto y, aun así, estar perdiendo rentabilidad en determinadas rutas. Esto ocurre cuando el presupuesto se limita a registrar combustible y pagos inmediatos, pero deja fuera costos como mantenimiento, depreciación, seguros, tiempos improductivos, peajes o utilización insuficiente de los vehículos.
Un presupuesto aplicado al transporte debe convertir la operación esperada en costos medibles, establecer una unidad de comparación y posteriormente contrastar lo planificado con lo ejecutado. Aunque los ejemplos siguientes se concentran en transporte terrestre de carga, la lógica puede adaptarse a otras modalidades si se identifican correctamente sus generadores de costo.
Qué debe cubrir el presupuesto
Presupuestar transporte no consiste únicamente en multiplicar kilómetros por consumo de combustible. El modelo debe representar los recursos que la operación necesita durante un periodo definido: vehículos, personal, energía, mantenimiento, seguros, infraestructura utilizada y servicios asociados a cada recorrido.
El modelo HDM-4 Road User Costs del Banco Mundial considera que los costos de utilización vial dependen, entre otros factores, del tipo de vehículo, velocidad, consumo de combustible y condiciones de la carretera. Esto ayuda a entender por qué dos recorridos con igual distancia no necesariamente producen el mismo costo operacional.
En América Latina, el transporte automotor de cargas forma parte central de las cadenas logísticas. El Banco Interamericano de Desarrollo analiza su desempeño considerando aspectos operativos, empresariales, ambientales y de competitividad. Para una empresa, esta perspectiva implica que el presupuesto debe relacionarse con la operación real y no limitarse a una cifra financiera aislada.
Clasificar costos sin duplicarlos
La clasificación debe responder a la forma en que cada costo cambia. Un seguro anual puede mantenerse relativamente estable aunque el vehículo recorra más kilómetros, mientras que el consumo de combustible aumenta con la actividad. Otros conceptos, como determinados peajes o permisos, aparecen únicamente en recorridos específicos.
| Tipo de costo | Ejemplos | Base de presupuesto | Error frecuente |
|---|---|---|---|
| Fijo | Seguro, administración, arrendamiento o depreciación asignada | Periodo de tiempo | Omitirlo al calcular el costo por viaje |
| Variable | Combustible, neumáticos y parte del mantenimiento | Kilómetros, horas u otra unidad de actividad | Usar una tarifa histórica sin actualizar sus supuestos |
| Específico del viaje | Peajes, estacionamiento, permisos o servicios asociados | Ruta o servicio | Promediarlo entre rutas que no lo generan |
| Contingencia | Exposición financiera frente a riesgos identificados | Probabilidad e impacto del riesgo | Aplicar un porcentaje arbitrario sin justificarlo |
Como referencia metodológica, el American Transportation Research Institute realiza su análisis de costos del transporte por carretera en Estados Unidos separando partidas como combustible, reparación y mantenimiento, neumáticos, seguros, adquisición o arrendamiento de equipos y peajes. Sus valores no deben trasladarse directamente a otro país, pero la estructura muestra la utilidad de registrar costos por centros definidos.
Calcular costo por kilómetro
Una medida práctica para controlar una flota es el costo total por kilómetro del periodo. Permite comparar meses, vehículos o grupos de rutas cuando las condiciones operativas son suficientemente semejantes.
Supongamos, únicamente con fines didácticos, costos fijos mensuales de 18 000 unidades monetarias, un costo variable estimado de 1,45 unidades monetarias por kilómetro, 12 000 kilómetros previstos y 2 400 unidades monetarias de costos específicos de las rutas.
El resultado significa que, bajo esos supuestos, cada kilómetro absorbe en promedio 3,15 unidades monetarias. No debe interpretarse como una tarifa automática para cualquier ruta: una operación con congestión, retornos vacíos, pendientes, peajes o diferentes cargas puede tener un costo distinto.
Elegir método de presupuesto
No existe un único método adecuado para todas las decisiones. Un presupuesto anual puede necesitar una aproximación diferente de la utilizada para cotizar una ruta concreta o analizar la sustitución de un vehículo.
| Método | Base | Uso recomendable | Limitación principal |
|---|---|---|---|
| Histórico ajustado | Costos reales de periodos anteriores | Operaciones relativamente estables | Puede reproducir ineficiencias anteriores |
| Costo estándar | Consumos y tarifas técnicas definidas | Control periódico y comparación | Exige actualizar los estándares |
| Por ruta o actividad | Recursos consumidos por servicio | Cotización y rentabilidad por recorrido | Necesita datos operativos detallados |
| Por escenarios | Variación de supuestos clave | Decisiones con incertidumbre significativa | Depende de supuestos claramente documentados |
Comparar escenarios antes de aprobar
Un presupuesto basado en un solo valor puede transmitir una precisión que la operación no tiene. La Federal Highway Administration recomienda tratar explícitamente el riesgo y la incertidumbre en las estimaciones de costos y señala que, cuando es apropiado, una estimación puede expresarse como rango en lugar de depender de un único punto.
Con los supuestos didácticos anteriores, es posible observar cómo cambia el costo unitario cuando disminuye la utilización o aumenta el costo variable. El incremento del 12 % de la tabla es únicamente un escenario de análisis y no representa una previsión de mercado.
| Escenario | Kilómetros | Variable UM/km | Costo total UM | Costo UM/km |
|---|---|---|---|---|
| Base | 12 000 | 1,45 | 37 800 | 3,15 |
| Kilómetros -10 % | 10 800 | 1,45 | 36 060 | 3,34 |
| Variable +12 % | 12 000 | 1,624 | 39 888 | 3,32 |
| Combinado | 10 800 | 1,624 | 37 939,20 | 3,51 |
La comparación muestra un punto importante: recorrer menos kilómetros reduce parte del gasto variable, pero puede elevar el costo unitario porque los costos fijos deben distribuirse entre una menor actividad. Por eso, controlar únicamente el gasto total puede ocultar problemas de utilización de la flota.
Controlar presupuesto contra ejecución
El presupuesto adquiere valor cuando se compara sistemáticamente con datos reales. La U.S. Government Accountability Office incluye entre las buenas prácticas de estimación la documentación de supuestos, el análisis de sensibilidad y riesgo, y la actualización de las estimaciones con los costos reales obtenidos durante la ejecución.
Una desviación no debe interpretarse automáticamente como sobrecosto. Si el gasto de mantenimiento aumenta porque se recorrieron más kilómetros de los previstos, parte de la variación puede explicarse por volumen. En cambio, si la actividad se mantiene y el costo unitario crece, conviene investigar precio, consumo, frecuencia de reparaciones o cambios de ruta.
Conclusión
Un presupuesto de transporte útil conecta costos, actividad y riesgo. Separar conceptos fijos, variables y específicos de cada servicio, calcular indicadores unitarios y evaluar escenarios permite comprender qué está impulsando el gasto. El objetivo no es producir una cifra aparentemente exacta, sino una referencia documentada que pueda compararse con la ejecución y corregirse cuando cambien las condiciones operativas.
Respalda tu formación técnica
Si tu organización ya imparte capacitación en transporte, logística o gestión de costos, el Instituto Internacional de Ingeniería (3i) ofrece un periodo inicial gratuito para evaluar la emisión y validación digital de credenciales.
Fuentes consultadas
Banco Mundial. HDM-4 Road User Costs Model (HDM-4 RUC) Version 5.0. Actualización de metadatos, 2024.
Barbero, José A.; Fiadone, Rodolfo; Millán, María Florencia. Banco Interamericano de Desarrollo. El transporte automotor de cargas en América Latina. 2020.
American Transportation Research Institute. Analysis of the Operational Costs of Trucking: 2026 Update. 2026.
Federal Highway Administration. Major Project Program Cost Estimating Guidance. 2007.
U.S. Government Accountability Office. Cost Estimating and Assessment Guide: Best Practices for Developing and Managing Program Costs. 2020.
Instituto Internacional de Ingeniería (3i). Programa para organizaciones e instructores que imparten capacitación. Consultado en 2026.