Dos productos pueden utilizar cantidades similares de mano de obra y, aun así, exigir esfuerzos muy distintos en preparación de máquinas, inspecciones, compras, movimientos de materiales o atención de pedidos. Cuando todos esos costos indirectos se distribuyen con una sola base, el costo calculado para cada producto puede ocultar esas diferencias.
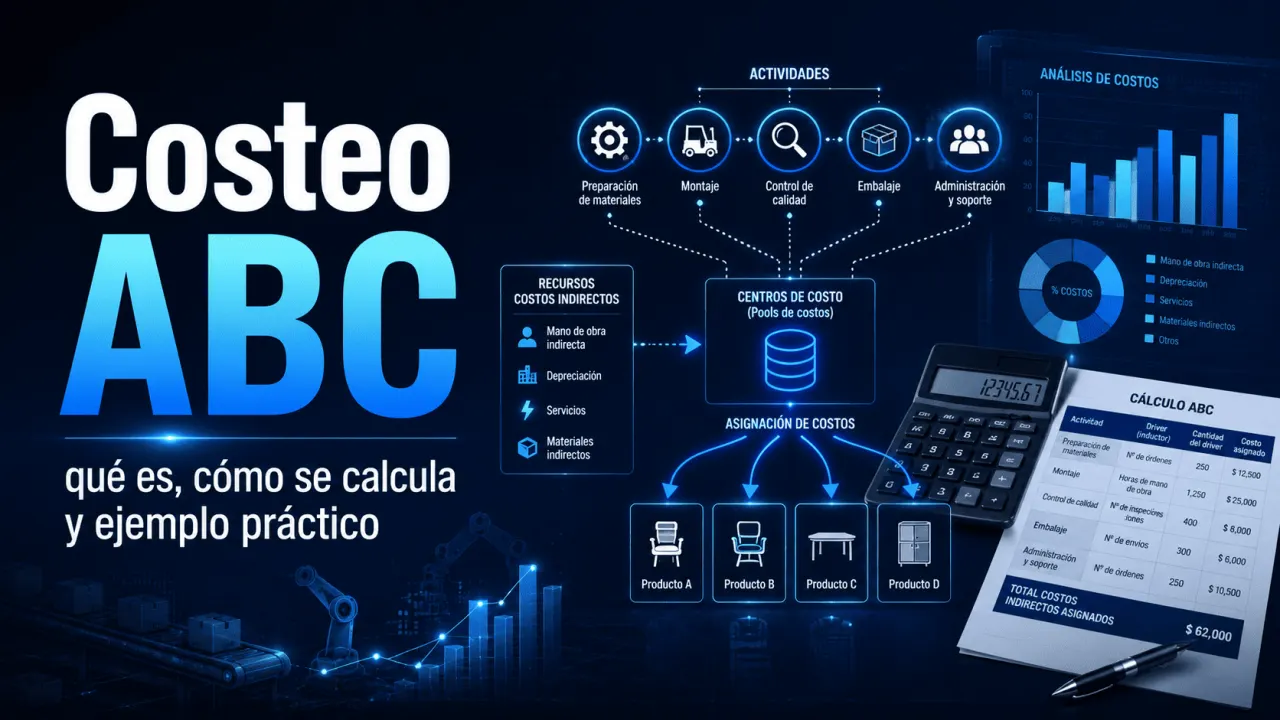
El análisis de costos ABC, o costos basados en actividades, busca representar con mayor detalle cómo se consumen los recursos. Para ello identifica actividades, agrupa sus costos y utiliza inductores que permiten asignarlos a productos, servicios, clientes u otros objetos de costo. El método resulta especialmente útil cuando los costos indirectos son relevantes y la operación presenta variedad de productos, procesos o niveles de complejidad.
Qué es el costeo ABC
La terminología oficial de CIMA sobre Activity-Based Costing describe ABC como un enfoque para costear y monitorear actividades mediante el seguimiento del consumo de recursos y el costo de los resultados finales. En términos operativos, los recursos se asignan primero a las actividades y después las actividades se asignan a los objetos de costo mediante inductores.
Un inductor de costo es una medida vinculada al consumo de una actividad. Por ejemplo, el número de preparaciones puede utilizarse para distribuir el costo de configurar equipos, mientras que el número de inspecciones puede utilizarse para asignar costos de control de calidad. La elección del inductor debe reflejar una relación razonable entre la actividad realizada y el costo que se desea distribuir.
El desarrollo del ABC respondió, entre otros factores, a las limitaciones de sistemas que distribuían costos indirectos mediante bases generales. Robin Cooper y Robert S. Kaplan analizaron este problema en Harvard Business Review, señalando el riesgo de utilizar información de costos distorsionada para decisiones sobre precios, mezcla de productos y procesos.
ABC frente al costeo tradicional
La diferencia principal no consiste en que ABC genere nuevos costos, sino en la forma de distribuir los costos indirectos existentes. Un sistema tradicional puede utilizar una sola tasa basada en horas de mano de obra, horas máquina o volumen de producción. ABC divide esos costos en grupos asociados con actividades y utiliza distintos inductores.
| Criterio | Costeo tradicional | Costeo ABC |
|---|---|---|
| Base de asignación | Una o pocas bases generales | Varios inductores vinculados con actividades |
| Tratamiento del costo indirecto | Se agrupa en conjuntos amplios | Se separa en pools o grupos de actividades |
| Complejidad de cálculo | Menor | Mayor, porque requiere datos de actividades |
| Utilidad principal | Operaciones relativamente homogéneas | Operaciones con productos, servicios o procesos diversos |
| Información para gestión | Muestra costos agregados | Permite observar qué actividades consumen recursos |
La Association of Chartered Certified Accountants (ACCA) explica que ABC requiere identificar los costos indirectos, determinar qué actividad los genera, calcular el costo por unidad del inductor y asignarlo según el consumo realizado por cada producto. Este detalle adicional también supone más trabajo de recopilación y mantenimiento de datos.
Cómo se calcula el ABC
Una implementación básica puede organizarse en cuatro etapas. Primero se identifican las actividades que consumen recursos. Después se agrupan sus costos en pools, se selecciona un inductor para cada actividad y se calcula una tasa. Finalmente, la tasa se aplica al consumo del inductor realizado por cada objeto de costo. OpenStax presenta una secuencia equivalente para establecer un sistema de costos basado en actividades.
La tasa de una actividad se obtiene mediante la siguiente relación:
Una vez calculada la tasa, el costo que recibe cada objeto se determina multiplicándola por su consumo del inductor.
Ejemplo comparativo de costos
Consideremos un ejemplo didáctico hipotético con dos productos. Los costos indirectos suman USD 120 000. El producto A tiene un volumen de 1 000 unidades y utiliza 4 800 horas máquina; el producto B produce 200 unidades y utiliza 1 200 horas. Para aplicar ABC, los costos indirectos se separan en tres actividades.
| Actividad | Costo del pool | Inductor | Cantidad total | Tasa |
|---|---|---|---|---|
| Preparaciones | USD 48 000 | Número de preparaciones | 24 | USD 2 000 por preparación |
| Inspecciones | USD 36 000 | Número de inspecciones | 180 | USD 200 por inspección |
| Soporte de máquinas | USD 36 000 | Horas máquina | 6 000 | USD 6 por hora |
El producto A requiere 8 preparaciones, 60 inspecciones y 4 800 horas máquina. El producto B utiliza 16 preparaciones, 120 inspecciones y 1 200 horas. Si el método tradicional distribuyera los USD 120 000 únicamente entre las 6 000 horas máquina, la tasa sería USD 20 por hora.
| Resultado | Producto A | Producto B |
|---|---|---|
| Volumen | 1 000 unidades | 200 unidades |
| Costo indirecto tradicional | USD 96 000 | USD 24 000 |
| Tradicional por unidad | USD 96,00 | USD 120,00 |
| Costo indirecto ABC | USD 56 800 | USD 63 200 |
| ABC por unidad | USD 56,80 | USD 316,00 |
Los dos métodos distribuyen exactamente USD 120 000. Lo que cambia es quién recibe el costo. El producto B utiliza menos horas máquina, pero concentra más preparaciones e inspecciones. El sistema tradicional no refleja esa complejidad y le asigna solo USD 24 000; ABC identifica un consumo de actividades equivalente a USD 63 200. En este ejemplo, utilizar únicamente horas máquina produce un subsidio cruzado entre productos.
Ventajas y límites del método
ABC puede aportar información útil para analizar rentabilidad, revisar precios, estudiar la mezcla de productos y localizar actividades que demandan recursos. También obliga a examinar qué procesos originan determinados costos en lugar de distribuirlos automáticamente por volumen.
Su precisión depende de la calidad del modelo. Crear demasiadas actividades puede volverlo costoso de mantener; elegir un inductor con poca relación causal puede trasladar la distorsión de un sistema a otro. Además, los procesos cambian y las tasas necesitan actualizarse cuando cambian recursos, volúmenes o formas de trabajo.
ABC tradicional y TDABC
Una de las críticas al ABC convencional es el esfuerzo necesario para levantar y actualizar información sobre numerosas actividades. Robert S. Kaplan y Steven R. Anderson propusieron el Time-Driven Activity-Based Costing (TDABC), que se apoya principalmente en el costo de suministrar capacidad por unidad de tiempo y en el tiempo requerido para ejecutar transacciones o actividades.
| Criterio | ABC tradicional | TDABC |
|---|---|---|
| Base del modelo | Pools e inductores por actividad | Costo de capacidad y tiempo requerido |
| Datos necesarios | Consumo de múltiples inductores | Capacidad práctica y tiempos por operación |
| Actualización | Puede requerir revisar varios pools e inductores | Puede ajustarse mediante cambios de costos y tiempos |
| Limitación principal | Carga de recopilación y mantenimiento | Depende de estimaciones válidas de capacidad y duración |
TDABC no elimina la necesidad de comprender los procesos. Cambia la manera de modelarlos y puede resultar más manejable en operaciones con muchas transacciones, siempre que los tiempos y la capacidad práctica puedan estimarse de forma razonable.
Conclusión
El análisis de costos ABC resulta valioso cuando una sola base de distribución no explica adecuadamente el consumo de recursos. Su aporte principal es hacer visible la relación entre actividades, inductores y objetos de costo. Antes de implementarlo a gran escala, conviene comprobar si el nivel adicional de precisión modificará decisiones concretas y si la organización puede mantener actualizados los datos que sostienen el modelo.
Respalda tus programas de formación
Si tu organización imparte capacitación en costos, finanzas u operaciones, el Instituto Internacional de Ingeniería (3i) permite validar certificados propios mediante QR, enlace o código y gestionar participantes desde una plataforma.
Fuentes consultadas
AICPA & CIMA. Activity-based costing (ABC). 2013.
Garrett, Ken. Association of Chartered Certified Accountants. Activity-Based Costing. 2010.
Cooper, Robin y Kaplan, Robert S. Measure Costs Right: Make the Right Decisions. Harvard Business Review, 1988.
Kaplan, Robert S. y Anderson, Steven R. Time-Driven Activity-Based Costing. Harvard Business Review, 2004.
Franklin, Mitchell; Graybeal, Patty; y Cooper, Dixon. Calculate Activity-Based Product Costs. OpenStax, Principles of Accounting, Volume 2: Managerial Accounting, 2019.