Una empresa puede fabricar dos productos que utilizan las mismas máquinas, pero requieren cantidades muy distintas de inspecciones, preparaciones y controles de calidad. Si todos los costos indirectos se distribuyen únicamente según las horas de producción, uno de esos productos podría recibir costos que realmente fueron generados por el otro. Esta situación afecta el análisis de rentabilidad y puede conducir a decisiones equivocadas sobre precios y procesos.
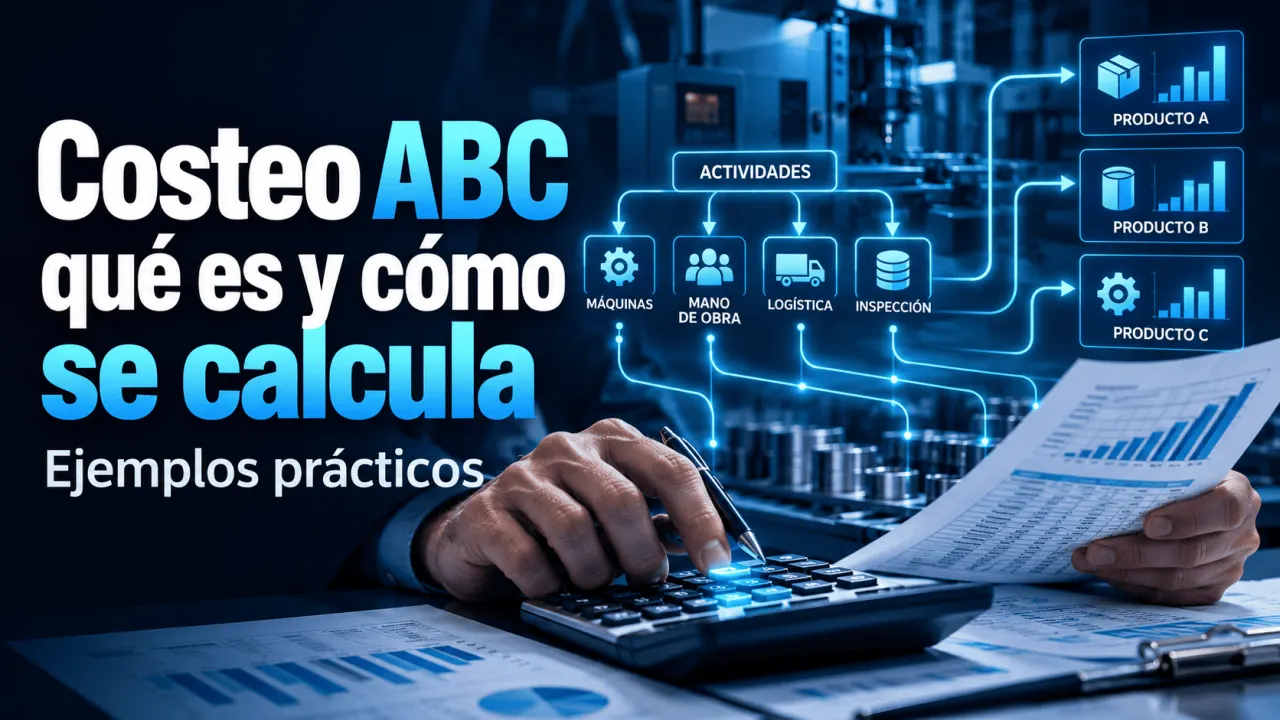
El costeo basado en actividades (ABC, Activity-Based Costing) propone distribuir los costos indirectos según las actividades que consumen los productos o servicios. Comprender este método permite identificar qué operaciones generan costos, calcular tasas de asignación y comparar sus resultados con los del costeo tradicional.
¿Qué es el costeo ABC?
El costeo ABC es un método de contabilidad de gestión que asigna los costos indirectos a productos, servicios u otros objetos de costo mediante las actividades necesarias para obtenerlos. Parte de una relación fundamental: las actividades consumen recursos y los productos o servicios demandan esas actividades.
Por ejemplo, preparar una máquina requiere personal y tiempo técnico, mientras que inspeccionar un lote demanda recursos del área de calidad. En lugar de repartir ambos costos con un único porcentaje general, el ABC busca medir cuántas preparaciones e inspecciones requiere cada producto. Este enfoque se explica en el material académico de OpenStax sobre actividades e inductores de costos.
Los elementos del sistema son los recursos, las actividades, los grupos de costos y los inductores. Un inductor de costos es una medida utilizada para relacionar el consumo de una actividad con el objeto al que se asignará su costo. Puede ser el número de pedidos, inspecciones, preparaciones o las horas de máquina, según la actividad analizada.
ABC frente al costeo tradicional
Ambos métodos permiten distribuir costos indirectos, pero difieren en los criterios de asignación. El sistema tradicional suele emplear una base general, como horas de mano de obra u horas de máquina. El ABC utiliza varios grupos de actividades y medidas de consumo, buscando representar mejor la diversidad de operaciones.
| Criterio | Costeo tradicional | Costeo ABC |
|---|---|---|
| Base de asignación | Una base general o tasas por departamento. | Inductores específicos para distintas actividades. |
| Tratamiento de costos indirectos | Distribución según bases agregadas. | Agrupación por actividades y asignación según su consumo. |
| Datos necesarios | Relativamente pocos datos de asignación. | Datos sobre actividades, costos e inductores. |
| Complejidad | Generalmente menor. | Mayor esfuerzo de diseño y mantenimiento. |
| Aplicación conveniente | Operaciones homogéneas con una base representativa. | Procesos diversos con consumos diferentes de actividades. |
La comparación desarrollada por OpenStax entre sistemas tradicionales y ABC muestra que la conveniencia de cada método depende de cómo se relacionen los costos indirectos con las bases utilizadas. El ABC puede aportar información gerencial más detallada, aunque requiere recursos adicionales para recopilar y mantener los datos.
Cómo implementar el costeo ABC
La implementación comienza delimitando el proceso y los objetos de costo que se desean analizar. Después se identifican las actividades, se agrupan los recursos consumidos y se seleccionan inductores que reflejen razonablemente la demanda de cada actividad.
La tasa de asignación de una actividad se calcula mediante la siguiente expresión:
La tasa expresa el costo asignable por unidad del inductor, por ejemplo, unidades monetarias por inspección. Para obtener el costo indirecto asignado a un producto, se multiplica dicha tasa por las unidades del inductor consumidas por ese producto. La metodología se desarrolla en OpenStax: cálculo de costos de productos mediante ABC.
Ejemplo práctico de asignación
Consideremos una empresa hipotética que fabrica 1 000 unidades del producto A y 200 del producto B. Durante un periodo registra 40 000 unidades monetarias (u. m.) de costos indirectos de fabricación, distribuidas entre tres actividades. Todos los valores siguientes son ilustrativos y no representan datos de una empresa real.
| Actividad | Costo total | Inductor total | Tasa ABC |
|---|---|---|---|
| Preparación de máquinas | 12 000 u. m. | 60 preparaciones | 200 u. m./preparación |
| Inspección de calidad | 8 000 u. m. | 100 inspecciones | 80 u. m./inspección |
| Operación de máquinas | 20 000 u. m. | 2 000 horas | 10 u. m./hora |
| Total | 40 000 u. m. | Tres inductores distintos | No aplica una tasa única |
Para comprobar el cálculo de una tasa, las 12 000 u. m. de preparación se dividen entre 60 preparaciones:
Supongamos que A utiliza 10 preparaciones, 20 inspecciones y 1 500 horas de máquina, mientras que B requiere 50 preparaciones, 80 inspecciones y 500 horas. Al multiplicar cada consumo por la tasa de su actividad obtenemos:
| Actividad | Producto A | Producto B |
|---|---|---|
| Preparación | 10 × 200 = 2 000 | 50 × 200 = 10 000 |
| Inspección | 20 × 80 = 1 600 | 80 × 80 = 6 400 |
| Operación | 1 500 × 10 = 15 000 | 500 × 10 = 5 000 |
| Costo indirecto total | 18 600 u. m. | 21 400 u. m. |
Los costos asignados suman 40 000 u. m., exactamente el total disponible para distribuir. Al dividirlos entre las unidades fabricadas, el costo indirecto unitario resulta de 18,60 u. m. para A y 107 u. m. para B. Estos valores todavía no incluyen materiales directos ni mano de obra directa, por lo que no representan el costo completo de fabricación.
Comparación de resultados
¿Qué ocurriría si la misma empresa distribuyera los 40 000 u. m. mediante una tasa tradicional basada exclusivamente en horas de máquina? La tasa sería de 20 u. m. por hora (40 000 ÷ 2 000). Así, A recibiría 30 000 u. m. y B, 10 000 u. m. de costos indirectos.
| Producto | Tradicional por unidad | ABC por unidad | Diferencia ABC − tradicional |
|---|---|---|---|
| A | 30,00 u. m. | 18,60 u. m. | −11,40 u. m. |
| B | 50,00 u. m. | 107,00 u. m. | +57,00 u. m. |
La diferencia es significativa. En este escenario, el sistema tradicional carga a A una mayor proporción de costos porque utiliza más horas de máquina. El ABC muestra que B demanda muchas más preparaciones e inspecciones pese a su menor volumen. Esto no significa que el gasto total haya cambiado: ambos métodos distribuyen las mismas 40 000 u. m., pero las atribuyen de manera distinta.
La interpretación gerencial consiste en revisar si los precios, márgenes y decisiones de producción se basaban en una distribución poco representativa. Antes de modificar un precio, también deben considerarse los costos directos, la demanda, la competencia y la capacidad disponible.
Ventajas y limitaciones del ABC
El método puede resultar especialmente útil cuando una organización ofrece productos heterogéneos o mantiene numerosas actividades indirectas. También puede utilizarse para analizar procesos de servicios, pedidos y atención a clientes. No obstante, el detalle adicional tiene un costo de recopilación y mantenimiento.
| Ventaja potencial | Limitación que debe evaluarse |
|---|---|
| Visibilidad de las actividades que consumen recursos. | Se necesita identificar y medir actividades relevantes. |
| Mejor diferenciación de productos con consumos diversos. | Los inductores mal elegidos pueden introducir distorsiones. |
| Información para revisar procesos y precios. | El costo asignado no equivale necesariamente al costo evitable de una decisión. |
| Identificación de actividades costosas. | El modelo debe actualizarse cuando cambian los procesos y volúmenes. |
La Federación Internacional de Contadores (IFAC), en su publicación How Good or Bad Are Your Organization's Costing Practices?, destaca la necesidad de equilibrar la precisión de los métodos de costeo con el esfuerzo necesario para obtener información. Esta relación costo-beneficio ayuda a determinar cuánto detalle necesita realmente una organización.
Asimismo, existen variantes como el costeo ABC basado en tiempo, que utiliza estimaciones de duración y capacidad para asignar recursos. La comparación publicada por IFAC sobre ABC basado en tasas de inductores y ABC basado en tiempo permite reconocer que el diseño puede adaptarse a las necesidades de información y a las características operativas de cada organización.
Conclusión
El costeo ABC ofrece una forma más detallada de comprender cómo las actividades consumen recursos y cómo ese consumo se distribuye entre productos o servicios. Su principal utilidad aparece cuando las bases generales de asignación ocultan diferencias relevantes entre procesos. Para aplicarlo con criterio, conviene comenzar con las actividades de mayor importancia económica, utilizar inductores verificables y evaluar si la información adicional realmente mejora las decisiones de gestión.
Entrega credenciales verificables en tus capacitaciones
Si tu organización imparte formación en costos, contabilidad de gestión o ingeniería industrial, el Instituto Internacional de Ingeniería (3i) ofrece opciones para respaldar programas y emitir certificados verificables mediante QR, enlace o código de consulta.
Fuentes consultadas
OpenStax. Describe and Identify Cost Drivers. Principles of Accounting, Volume 2: Managerial Accounting. 2019.
OpenStax. Calculate Activity-Based Product Costs. Principles of Accounting, Volume 2: Managerial Accounting. 2019.
OpenStax. Compare and Contrast Traditional and Activity-Based Costing Systems. Principles of Accounting, Volume 2: Managerial Accounting. 2019.
International Federation of Accountants (IFAC). How Good or Bad Are Your Organization's Costing Practices?. Publicación sobre prácticas y calidad de los sistemas de costeo.
International Federation of Accountants (IFAC). Time-Driven or Driver Rate-Based ABC?. Publicación sobre alternativas de diseño del costeo basado en actividades.