Una empresa que fabrica mobiliario a medida, desarrolla un proyecto de construcción o presta un servicio especializado puede consumir cantidades muy distintas de materiales, horas de trabajo y recursos en cada encargo. Si todos esos costos se promedian, la organización puede perder visibilidad sobre cuánto cuesta realmente atender cada trabajo.
El sistema de costos por órdenes de trabajo permite acumular y analizar los costos de una orden, proyecto, lote o servicio identificable. Su utilidad depende de registrar correctamente los costos directos y de aplicar los costos indirectos mediante una base razonable. A continuación se explica cómo funciona, cómo se diferencia del costeo por procesos y qué controles necesita.
Qué es el costeo por órdenes
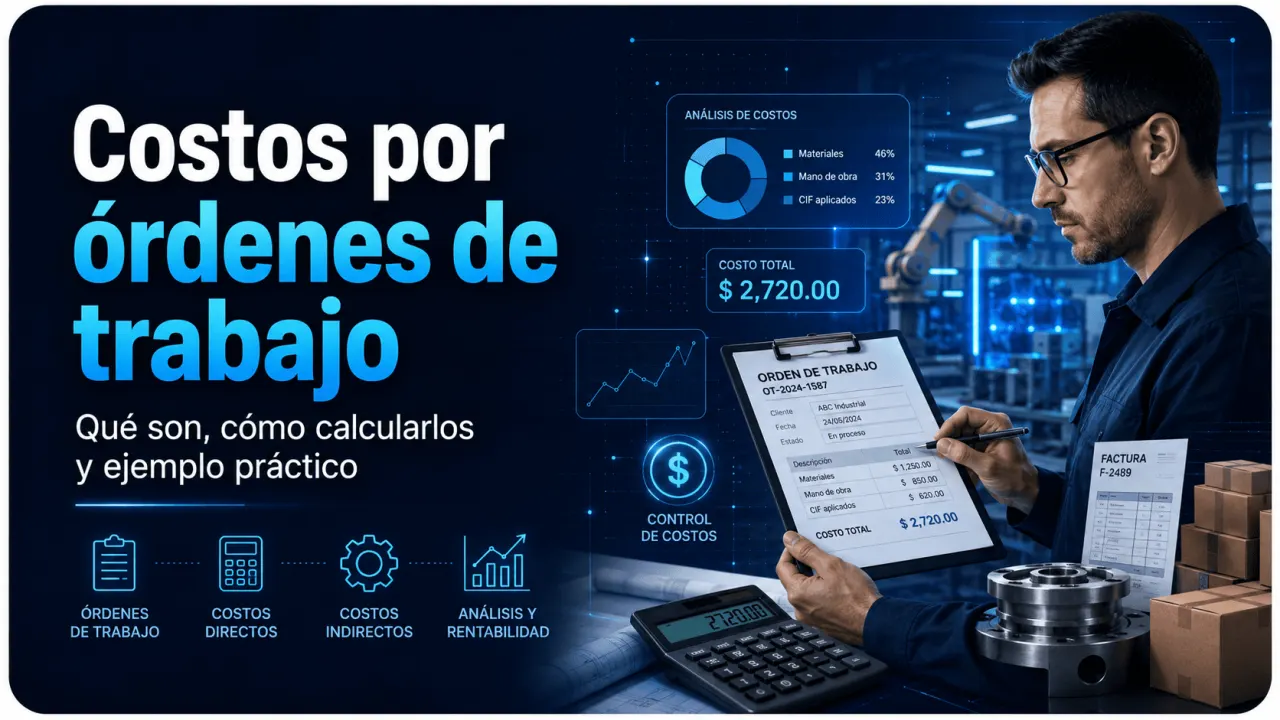
En el costeo por órdenes, cada trabajo se trata como una unidad de acumulación de costos. Los materiales y la mano de obra que pueden identificarse con una orden se registran directamente en ella, mientras que los costos indirectos de producción se asignan mediante un criterio previamente definido. OpenStax explica la diferencia entre el costeo por órdenes y el costeo por procesos a partir de la forma en que cada sistema acumula los costos.
La información suele concentrarse en una hoja de costos de la orden. Allí se registran los recursos consumidos y el costo acumulado hasta completar el trabajo. Este registro permite revisar el costo de una orden específica sin depender únicamente de promedios generales de producción.
Órdenes frente a procesos
La elección entre un sistema por órdenes y uno por procesos depende principalmente de cómo se produce el bien o se presta el servicio. El primero resulta más adecuado cuando los trabajos pueden identificarse individualmente; el segundo es habitual cuando se producen grandes cantidades de unidades homogéneas y los costos se acumulan por procesos o departamentos.
| Criterio | Costeo por órdenes | Costeo por procesos |
|---|---|---|
| Objeto de costo | Orden, proyecto, lote o servicio identificable | Proceso o departamento productivo |
| Producción típica | Trabajos diferenciados o personalizados | Producción continua y homogénea |
| Acumulación | Los costos se acumulan para cada trabajo | Los costos se acumulan por proceso y luego se promedian |
| Registro principal | Hoja de costos de la orden | Informe de costos del proceso |
El material académico de Kingsborough Community College de CUNY utiliza esta misma distinción: seguimiento individual para órdenes específicas y acumulación departamental para producción de unidades homogéneas.
Cómo se acumula el costo
Una orden normalmente reúne tres componentes: materiales directos, mano de obra directa y costos indirectos de producción. OpenStax identifica estos tres grupos como elementos centrales del costo del producto.
| Componente | Forma de asignación | Información necesaria |
|---|---|---|
| Materiales directos | Se identifican directamente con la orden | Cantidad utilizada y costo del material |
| Mano de obra directa | Se registra según el trabajo realizado en la orden | Horas o costo de personal atribuible al trabajo |
| Costos indirectos | Se aplican mediante una tasa y una base de asignación | Costos indirectos estimados y nivel de actividad esperado |
Desde la perspectiva de información financiera, la IAS 2 Inventories de la IFRS Foundation señala que el costo de inventarios comprende costos de compra, costos de conversión incluyendo mano de obra directa y costos indirectos de producción y otros costos necesarios para llevar los inventarios a su ubicación y condición actuales.
Cómo calcular una orden
Una vez registrados los tres componentes, el costo de producción acumulado de la orden puede expresarse de forma sencilla:
La hoja de costos debe mantenerse actualizada mientras el trabajo está en proceso. Cuando la orden se completa, los materiales directos, la mano de obra directa y los indirectos aplicados se totalizan. OpenStax muestra el uso de la hoja de costos para consolidar estos elementos.
Como ejemplo didáctico, el módulo de CUNY presenta una orden con USD 3 000 de materiales directos, USD 2 000 de mano de obra directa y USD 1 500 de costos indirectos. El costo total de esa orden es USD 6 500. La utilidad de este cálculo no está únicamente en obtener una cifra final: permite identificar qué componente explica el consumo de recursos del trabajo.
Asignar los costos indirectos
Los costos indirectos plantean el principal reto porque no pueden rastrearse económicamente a una sola orden. Por eso suele utilizarse una tasa predeterminada calculada antes del periodo. OpenStax define la tasa predeterminada de costos indirectos mediante la relación entre los indirectos estimados y el nivel esperado de la base de actividad.
Si se estiman USD 120 000 de costos indirectos y 30 000 horas máquina, la tasa es USD 4 por hora máquina. Una orden que utiliza 500 horas máquina recibe USD 2 000 de costos indirectos aplicados. Este ejemplo, incluido en el módulo de CUNY, muestra por qué la base seleccionada debe medirse también para cada orden.
Elegir una base de asignación
No existe una única base adecuada para todas las organizaciones. La elección debe reflejar razonablemente la relación entre la actividad y el consumo de costos indirectos. Una planta intensiva en equipos puede encontrar más representativas las horas máquina, mientras que una operación intensiva en trabajo puede analizar las horas de mano de obra directa.
| Base | Puede ser útil cuando | Limitación a revisar |
|---|---|---|
| Horas de mano de obra | El trabajo humano explica una parte relevante del consumo indirecto | Puede perder representatividad en procesos altamente automatizados |
| Costo de mano de obra | Existe relación razonable entre remuneraciones directas y costos indirectos | Diferencias salariales pueden alterar la asignación sin reflejar consumo físico |
| Horas máquina | Equipos, mantenimiento y utilización de planta explican buena parte del indirecto | Requiere registrar de manera confiable el uso de equipos por orden |
Controles que evitan distorsiones
El método funciona mejor cuando la hoja de costos está respaldada por documentos y registros operativos. Los materiales deben asociarse con la orden que los utiliza, las horas de trabajo deben registrarse con suficiente detalle y la base empleada para aplicar indirectos debe medirse de forma consistente.
Conclusión
Los costos por órdenes de trabajo ofrecen una visión específica del consumo de recursos cuando cada proyecto, lote o servicio puede diferenciarse. La calidad del resultado no depende solo de sumar materiales y mano de obra: también exige una asignación razonable de los costos indirectos y registros que permitan rastrear cómo se formó el costo de cada orden. Utilizado con esos controles, el sistema aporta una base más clara para analizar operaciones, presupuestos y decisiones de gestión.
Respalda la formación que ya impartes
El Instituto Internacional de Ingeniería (3i) trabaja con organizaciones e instructores que ya forman participantes y permite validar certificados mediante QR, enlace o código. Puedes iniciar con un periodo de 3 meses gratis y evaluar después las opciones disponibles.
Fuentes consultadas
Franklin, Mitchell; Graybeal, Patty; Cooper, Dixon. OpenStax. Distinguish between Job Order Costing and Process Costing. 2019.
Franklin, Mitchell; Graybeal, Patty; Cooper, Dixon. OpenStax. Describe and Identify the Three Major Components of Product Costs under Job Order Costing. 2019.
Franklin, Mitchell; Graybeal, Patty; Cooper, Dixon. OpenStax. Compute a Predetermined Overhead Rate and Apply Overhead to Production. 2019.
Franklin, Mitchell; Graybeal, Patty; Cooper, Dixon. OpenStax. Compute the Cost of a Job Using Job Order Costing. 2019.
IFRS Foundation. IAS 2 Inventories.
Kingsborough Community College, City University of New York. ACC 3100 Cost Accounting Pack.