Una planta puede iniciar miles de unidades durante un mes y cerrar el periodo con parte de ellas terminadas y otra parte todavía en producción. Para quien enseña o aplica contabilidad de costos, el problema no consiste únicamente en sumar materiales, mano de obra y costos indirectos: también es necesario determinar cuánto trabajo se realizó realmente y qué costo debe asignarse a las unidades terminadas y al inventario en proceso. El sistema de costos por procesos permite resolver este problema cuando la producción es continua, repetitiva y suficientemente homogénea.
Este método acumula costos por departamento o proceso y utiliza las unidades equivalentes para distribuirlos entre la producción terminada y el trabajo que permanece incompleto. A continuación se explica cuándo utilizarlo, cómo se diferencia del costeo por órdenes y cómo realizar un cálculo básico mediante promedio ponderado.
Qué caracteriza este sistema
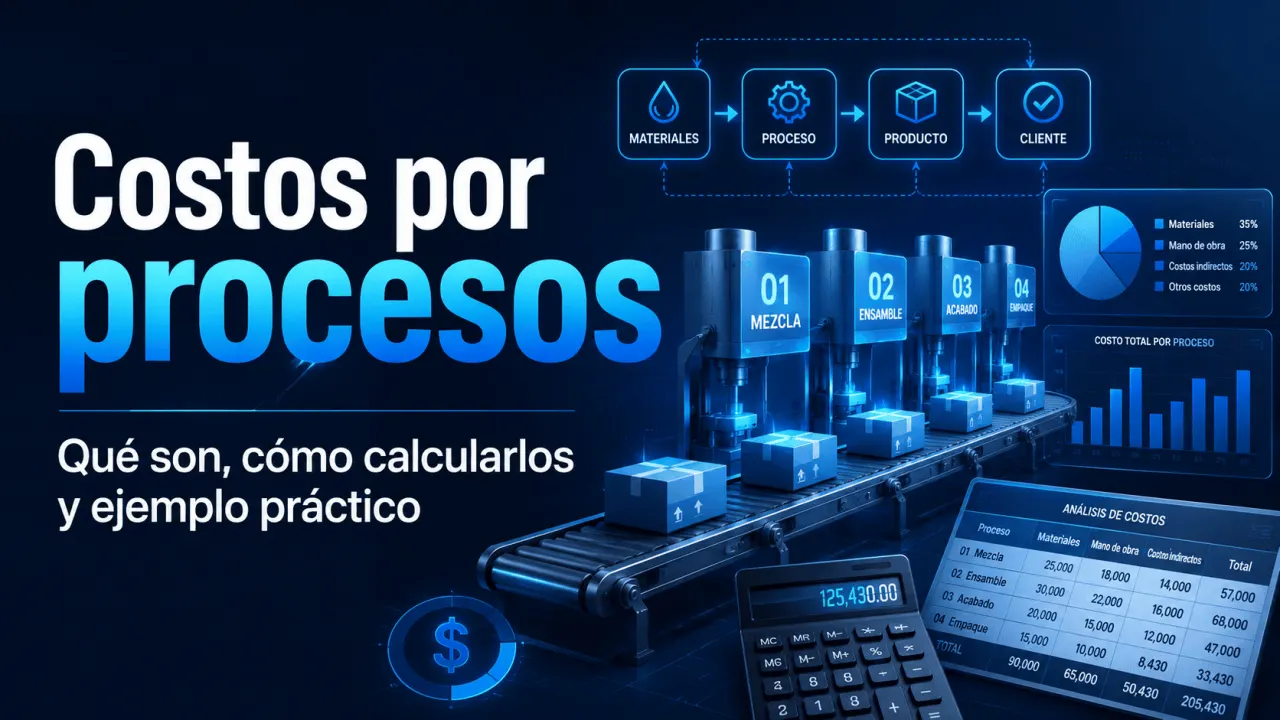
El costeo por procesos se utiliza principalmente cuando muchas unidades similares atraviesan una secuencia estandarizada de producción. En lugar de intentar identificar cuánto material o trabajo consumió cada unidad individual, los costos se acumulan dentro de cada departamento y después se distribuyen entre las unidades producidas. OpenStax, Principles of Accounting: comparación entre costeo por órdenes y por procesos explica que cada departamento puede mantener su propia cuenta de producción en proceso.
Los costos suelen analizarse separando los materiales directos de los costos de conversión. Estos últimos agrupan la mano de obra y los costos indirectos de fabricación utilizados para transformar los materiales en productos terminados. Esta separación es importante porque los materiales pueden incorporarse al inicio, a mitad o al final de un proceso, mientras que la conversión puede avanzar de forma progresiva.
Procesos frente a órdenes
La elección del sistema depende de cómo se fabrica el producto y de la posibilidad práctica de rastrear los costos. La siguiente tabla resume las diferencias principales.
| Criterio | Costos por procesos | Costos por órdenes |
|---|---|---|
| Tipo de producción | Continua y homogénea | Trabajos o lotes identificables |
| Acumulación del costo | Por proceso o departamento | Por orden de producción |
| Costo unitario | Se obtiene mediante costos y unidades equivalentes | Se calcula para cada trabajo o lote |
| Producción en proceso | Puede existir en distintas etapas de avance | Se identifica con las órdenes todavía incompletas |
Una operación que fabrica grandes cantidades de productos similares puede obtener información más útil acumulando costos por etapas. En cambio, cuando cada pedido tiene especificaciones, materiales o tiempos claramente diferenciados, el costeo por órdenes suele facilitar el seguimiento individual.
Cómo calcular unidades equivalentes
El principal desafío aparece cuando el periodo termina con unidades parcialmente fabricadas. Cien unidades con un avance del 40 % no representan cien unidades completas de trabajo. Desde la perspectiva del esfuerzo aplicado, equivalen a cuarenta unidades totalmente procesadas. Tanto OpenStax en su explicación de unidades equivalentes como el material técnico de ACCA sobre process costing y equivalent units utilizan este concepto para valorar el trabajo incompleto.
UE representa las unidades equivalentes. El cálculo debe realizarse por separado para materiales y conversión cuando sus porcentajes de avance son distintos.
Después se determina el costo por unidad equivalente para cada categoría de costo.
Promedio ponderado y FIFO
Cuando existe inventario inicial en proceso, dos métodos frecuentes son promedio ponderado y FIFO. No producen necesariamente el mismo análisis del desempeño del periodo porque tratan de manera diferente el trabajo y los costos acumulados previamente.
| Criterio | Promedio ponderado | FIFO |
|---|---|---|
| Inventario inicial | Integra sus costos con los agregados durante el periodo | Separa el trabajo previo del trabajo realizado en el periodo |
| Cálculo | Más agregado | Requiere identificar el avance pendiente del inventario inicial |
| Lectura del periodo actual | Combina actividad de periodos | Aísla mejor el trabajo efectuado durante el periodo actual |
También conviene distinguir estos métodos de las fórmulas de asignación del costo de inventarios descritas por la Norma Internacional de Contabilidad IAS 2 sobre inventarios. IAS 2 contempla FIFO y promedio ponderado para determinadas partidas de inventario, mientras que en costos por procesos estos conceptos se emplean para analizar el flujo del trabajo y los costos dentro de la producción. Que compartan nombres no significa que ambos cálculos tengan exactamente el mismo propósito.
Ejemplo de cálculo
Supongamos un proceso hipotético sin inventario inicial y sin pérdidas. Durante el periodo se procesan 10 000 unidades. Se terminan y transfieren 8 000, mientras 2 000 permanecen en proceso. Los materiales se incorporan al inicio, por lo que esas 2 000 unidades están al 100 % en materiales y al 50 % en conversión. Los costos acumulados son 50 000 unidades monetarias (UM) en materiales y 27 000 UM en conversión.
| Concepto | Materiales | Conversión |
|---|---|---|
| Unidades transferidas | 8 000 | 8 000 |
| UE del inventario final | 2 000 | 1 000 |
| UE totales | 10 000 | 9 000 |
| Costo acumulado | 50 000 UM | 27 000 UM |
| Costo por UE | 5 UM | 3 UM |
Cada unidad terminada incorpora 5 UM de materiales y 3 UM de conversión, para un costo total de 8 UM. Las 8 000 unidades transferidas reciben 64 000 UM. El inventario final recibe 10 000 UM de materiales y 3 000 UM de conversión, es decir, 13 000 UM. La comprobación es directa: 64 000 UM + 13 000 UM = 77 000 UM, exactamente el total de costos acumulados en el proceso.
Errores que alteran el resultado
Un cálculo matemáticamente correcto puede producir una valoración inadecuada si los datos de producción están mal definidos. Antes de calcular el costo unitario conviene revisar algunos puntos.
En procesos con varios departamentos existe además un costo transferido entre etapas. OpenStax explica el tratamiento en etapas posteriores: cuando una unidad pasa al siguiente departamento, también transfiere los costos acumulados en los procesos anteriores. Por ello, el análisis debe conservar la trazabilidad de unidades y costos de una etapa a otra.
Conclusión
El valor del costeo por procesos está en traducir una producción continua y parcialmente terminada en información económica comparable. La unidad equivalente conecta el avance físico con los costos acumulados y permite valorar de forma consistente tanto las unidades terminadas como el inventario en proceso. Su aplicación exige definir correctamente las etapas productivas, el momento en que se incorporan los materiales y el método utilizado para tratar el inventario inicial.
Entrega credenciales verificables a tus alumnos
Si impartes formación en contabilidad de costos u otras áreas profesionales, el Instituto Internacional de Ingeniería (3i) permite gestionar certificados con mecanismos de validación mediante QR, enlace o código.
Fuentes consultadas
Franklin, Mitchell; Graybeal, Patty; Cooper, Dixon. OpenStax. Compare and Contrast Job Order Costing and Process Costing. 2019.
Franklin, Mitchell; Graybeal, Patty; Cooper, Dixon. OpenStax. Explain and Compute Equivalent Units and Total Cost of Production in an Initial Processing Stage. 2019.
Franklin, Mitchell; Graybeal, Patty; Cooper, Dixon. OpenStax. Explain and Compute Equivalent Units and Total Cost of Production in a Subsequent Processing Stage. 2019.
Association of Chartered Certified Accountants (ACCA). Process Costing: Equivalent Units. 2012.
IFRS Foundation. IAS 2 Inventories.
Instituto Internacional de Ingeniería (3i). Programa para organizaciones e instructores y validación de credenciales. Consultado en agosto de 2026.