Una organización puede cerrar un periodo con utilidad y, al mismo tiempo, enfrentar tensión de caja, deuda que vence antes de lo previsto o proyectos que compiten por el mismo presupuesto. El problema no es únicamente calcular indicadores: es decidir qué objetivo financiero priorizar, qué información utilizar y qué riesgo aceptar antes de comprometer recursos.
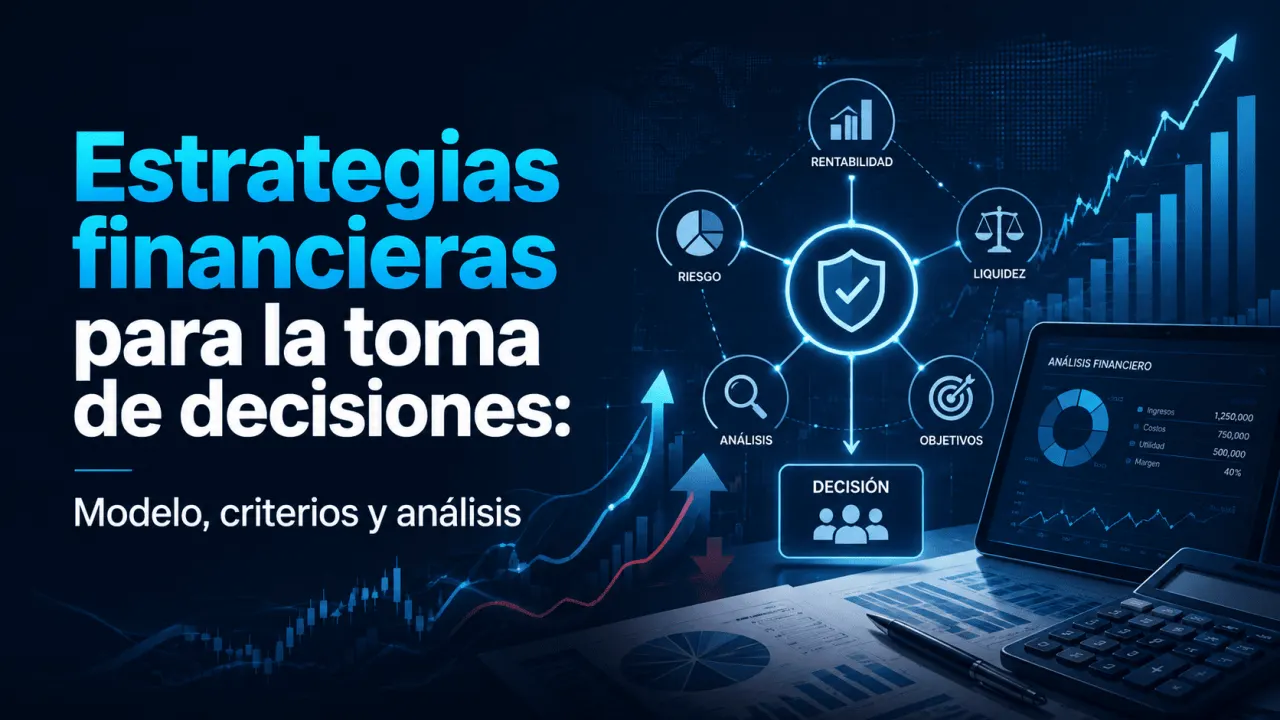
Un modelo de estrategias financieras y toma de decisiones organiza ese proceso. No existe una fórmula única aplicable a todas las empresas; una estructura útil debe conectar liquidez, inversión, financiamiento, riesgo y seguimiento. La propuesta siguiente integra criterios de asignación de capital, capital de trabajo y gestión de riesgos utilizados por organizaciones profesionales como CFA Institute en su material de asignación de capital y COSO en su marco de gestión de riesgos empresariales.
Qué debe resolver el modelo
La primera función del modelo es separar decisiones que suelen mezclarse. Una decisión de corto plazo puede buscar asegurar efectivo suficiente para pagar obligaciones; una decisión de inversión puede comprometer capital durante varios años; y una decisión de financiamiento puede cambiar el costo, el plazo y el riesgo de esos recursos. El análisis debe reconocer esas diferencias antes de comparar alternativas.
La información financiera tampoco debe tratarse como una respuesta automática. El Marco Conceptual de la IFRS Foundation explica que los reportes financieros aportan información útil para decisiones económicas, pero no contienen por sí solos toda la información necesaria. En una decisión interna también importan las condiciones del mercado, la estrategia, los supuestos operativos y la incertidumbre de los flujos futuros.
Seis etapas para decidir
Una arquitectura práctica puede trabajar con seis etapas consecutivas. El objetivo es que la decisión pueda explicarse, revisarse y actualizarse cuando cambien los datos.
Estrategias financieras comparadas
Las estrategias no compiten siempre entre sí. Una empresa puede proteger liquidez mientras prepara una inversión, pero necesita identificar qué objetivo domina en el periodo analizado. La gestión de capital de trabajo, por ejemplo, busca mantener recursos suficientes para operar y atender obligaciones de corto plazo; CFA Institute destaca que los desajustes entre la liquidez de activos y pasivos pueden tener efectos severos sobre una empresa.
| Estrategia | Objetivo | Indicadores útiles | Decisión típica | Limitación |
|---|---|---|---|---|
| Preservar liquidez | Asegurar pagos y continuidad operativa | Caja, razón corriente, vencimientos | Posponer desembolsos no críticos o reforzar cobros | Exceso de efectivo puede elevar el costo de oportunidad |
| Optimizar capital de trabajo | Reducir efectivo inmovilizado en la operación | Días de cobro, inventario, pago y ciclo de conversión | Ajustar crédito, inventario o condiciones con proveedores | Recortes excesivos pueden afectar ventas o abastecimiento |
| Invertir para crecer | Aumentar capacidad o generar nuevos flujos | VAN, TIR, flujos proyectados, ROIC | Asignar capital a proyectos con valor y ajuste estratégico | Depende de estimaciones de demanda, costos y tasa de descuento |
| Reequilibrar financiamiento | Alinear costo, plazo y riesgo de las fuentes | Apalancamiento, cobertura, costo y calendario de deuda | Refinanciar, amortizar o cambiar la mezcla de deuda y capital | Puede implicar comisiones, restricciones o dilución |
Para profundizar en capital de trabajo y liquidez puede consultarse el módulo 2026 de CFA Institute sobre Working Capital and Liquidity.
Métodos para evaluar inversiones
Cuando la decisión implica un proyecto de inversión, conviene separar métricas de valor, retorno, recuperación y riesgo. CFA Institute y ACCA incluyen VAN, TIR y otros métodos dentro de la evaluación de inversiones; la elección depende de la pregunta que se intenta responder y de las restricciones de capital.
| Método | Pregunta principal | Ventaja | Limitación | Uso recomendado |
|---|---|---|---|---|
| VAN | ¿Cuánto valor agrega el proyecto en términos presentes? | Incorpora el valor del dinero en el tiempo | Es sensible a flujos y tasa de descuento estimados | Decisiones de creación de valor |
| TIR | ¿Qué tasa iguala el VAN a cero? | Expresa el retorno como porcentaje | Puede ser menos clara en proyectos mutuamente excluyentes o flujos no convencionales | Comparar retorno con una tasa mínima |
| Payback | ¿Cuánto tarda en recuperarse la inversión? | Es simple y comunica exposición temporal | El método simple ignora el valor temporal y flujos posteriores al corte | Complementar análisis de liquidez y riesgo |
| Sensibilidad y escenarios | ¿Qué cambia si fallan los supuestos? | Identifica variables críticas y rangos de resultados | No elimina la incertidumbre ni mejora supuestos deficientes | Probar robustez antes de aprobar |
ACCA desarrolla estos métodos y el tratamiento de flujos relevantes en su guía de Investment appraisal. Una práctica útil es no decidir con una sola métrica: el VAN puede indicar creación de valor mientras el análisis de liquidez muestra si la organización puede soportar el desembolso y el periodo de recuperación.
Cómo incorporar riesgo y liquidez
El riesgo debe entrar antes de la aprobación, no como una explicación posterior. El marco ERM de COSO vincula la gestión de riesgos con la estrategia y el desempeño. En una decisión financiera esto implica identificar qué supuestos pueden cambiar el resultado, cuánto deterioro puede absorber la organización y qué señal obligaría a revisar la decisión.
Ejemplo con valor presente
El valor actual neto, o VAN, compara el desembolso inicial con los flujos futuros expresados en valor presente. La edición 2026 de Principles of Finance 2e de OpenStax utiliza este criterio para evaluar si los flujos descontados superan las salidas de efectivo.
En el ejemplo educativo de OpenStax, un desembolso inicial de USD 16 000 se compara con seis flujos futuros de USD 2 000, USD 4 000 y cuatro flujos de USD 5 000. Con una tasa de descuento de 9%, el VAN calculado es USD 2 835,63. El resultado positivo indica que, bajo esos supuestos, el valor presente de las entradas supera el desembolso inicial. El ejemplo no debe trasladarse a otro proyecto sin reemplazar los flujos, la tasa y el horizonte por datos propios.
Errores que distorsionan decisiones
Un modelo mejora la disciplina de decisión, pero no compensa datos deficientes. CFA Institute advierte que la asignación de capital puede verse afectada por errores de modelación y sesgos de comportamiento. En la práctica, conviene revisar al menos los siguientes puntos antes de aprobar una estrategia.
Conclusión
Un modelo de estrategias financieras es útil cuando convierte una decisión compleja en un proceso repetible: define el objetivo, compara alternativas con datos consistentes, cuantifica valor y liquidez, somete los supuestos a escenarios adversos y establece condiciones de seguimiento. La calidad de la decisión no depende de encontrar un indicador perfecto, sino de entender qué pregunta responde cada métrica y qué limitación permanece después del cálculo.
Convierte la formación en credenciales verificables
Si tu organización capacita a participantes en finanzas, gestión o toma de decisiones, el Instituto Internacional de Ingeniería (3i) permite validar certificados propios mediante QR, enlace o código. La solicitud incluye un periodo inicial de 3 meses gratis y está sujeta a revisión.
Fuentes consultadas
CFA Institute. Capital Investments and Capital Allocation. Currículo 2026.
CFA Institute. Working Capital and Liquidity. Currículo 2026.
OpenStax. Principles of Finance 2e: Net Present Value (NPV) Method. 2026.
ACCA. Investment appraisal. Sin fecha indicada en la página consultada.
Committee of Sponsoring Organizations of the Treadway Commission. Enterprise Risk Management: Integrating with Strategy and Performance. Marco actualizado en 2017.
IFRS Foundation. Conceptual Framework for Financial Reporting. Revisado en 2018.
Instituto Internacional de Ingeniería (3i). Solicitud de Partner y condiciones del periodo inicial. Consulta vigente en agosto de 2026.