Un equipo de ingeniería puede demostrar que una nueva máquina reduce tiempos de proceso o que un sistema de monitoreo disminuye paradas. La pregunta financiera aparece después: ¿los beneficios económicos justifican el capital que debe invertirse y el riesgo asumido?
Las finanzas para ingenieros permiten traducir alternativas técnicas en flujos de efectivo comparables. Esto resulta útil al evaluar automatización, sustitución de equipos, eficiencia energética, ampliaciones de capacidad o cualquier proyecto donde los costos y beneficios ocurren en momentos diferentes.
Qué significa pensar financieramente
En ingeniería, una alternativa técnicamente superior no siempre es la alternativa económicamente conveniente. La evaluación financiera incorpora cuánto dinero debe comprometerse, cuándo se producen los desembolsos, qué entradas o ahorros genera el proyecto y qué rendimiento se exige al capital utilizado.
El enfoque de presupuesto de capital estudiado por MIT OpenCourseWare en Finance Theory I trabaja precisamente con decisiones de inversión, flujos de efectivo, tasas de descuento y valor presente neto. Para el ingeniero, la utilidad práctica está en comparar alternativas mediante una unidad económica común, sin perder de vista sus diferencias técnicas.
Flujos que importan en un proyecto
Antes de calcular indicadores, conviene construir el flujo de caja del proyecto. Esto obliga a separar el desembolso inicial de los efectos económicos que aparecerán durante la operación y al cierre del análisis.
| Elemento | Momento | Pregunta de ingeniería | Tratamiento financiero |
|---|---|---|---|
| Inversión inicial | Inicio | ¿Qué equipos, instalación o adaptación requiere el proyecto? | Salida de efectivo inicial. |
| Flujo operativo | Durante la vida útil | ¿Qué ingresos adicionales o costos evitados produce? | Entradas o salidas periódicas. |
| Capital de trabajo | Inicio y operación | ¿Se requieren más inventarios, repuestos o recursos operativos? | Cambio incremental de efectivo comprometido. |
| Valor residual | Final | ¿El activo conserva valor recuperable? | Flujo final cuando realmente exista. |
Valor del dinero en el tiempo
Un dólar disponible hoy y un dólar recibido dentro de varios años no representan exactamente la misma realidad financiera. El NIST Handbook 135, edición 2025, explica que costos ubicados en diferentes momentos deben convertirse a valor presente antes de agregarlos en un análisis de costo del ciclo de vida. Aunque el manual está orientado a proyectos de instalaciones federales, el principio matemático de descuento es aplicable a la evaluación financiera de flujos distribuidos en el tiempo.
Una de las métricas más utilizadas es el valor actual neto (VAN), también denominado valor presente neto. Puede representarse así:
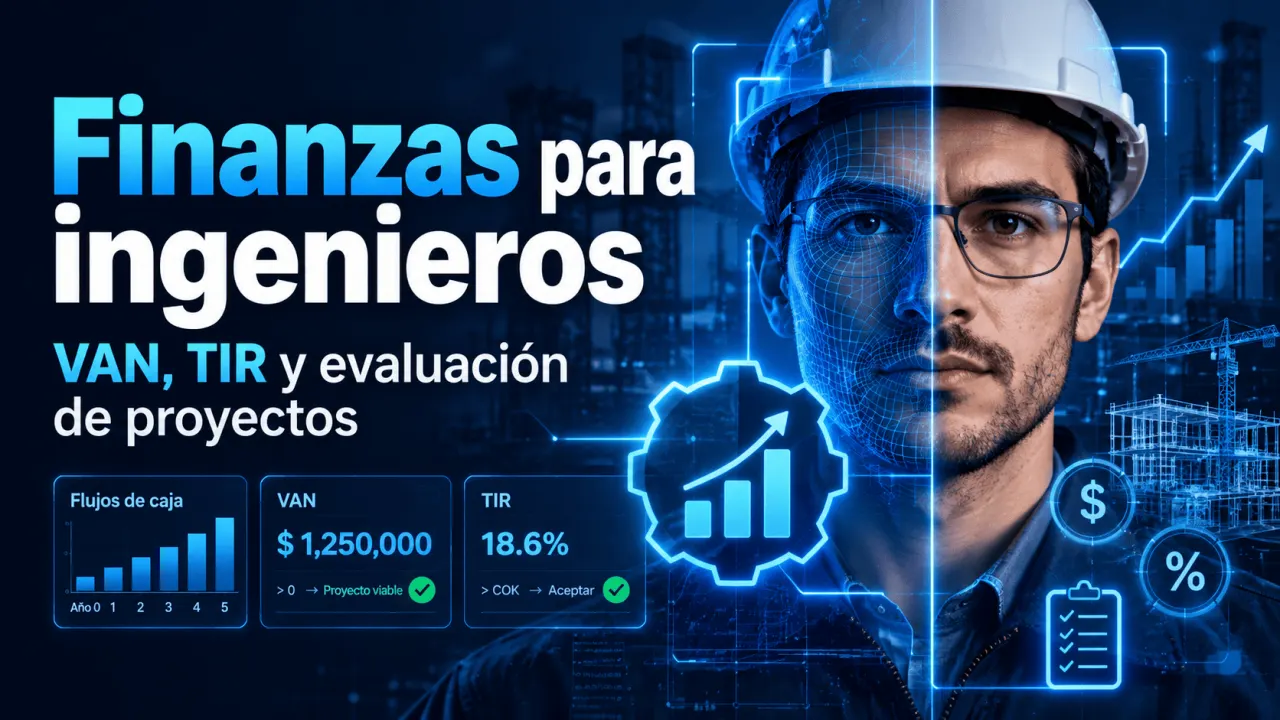
Supongamos un proyecto hipotético de automatización con una inversión inicial de USD 60 000, ahorros netos de USD 18 000 al final de cada año durante cinco años, sin valor residual y con una tasa de descuento del 10 % anual. Al descontar los cinco flujos, su valor presente conjunto es aproximadamente USD 68 234,16. Por tanto, el VAN es aproximadamente USD 8 234,16. El ejemplo sirve únicamente para mostrar el procedimiento; sus valores no representan costos ni rendimientos esperados de un proyecto real.
VAN, TIR y payback
No existe una sola métrica capaz de responder todas las preguntas de inversión. Principles of Finance 2e de OpenStax distingue, entre otros métodos, el periodo de recuperación, el VAN y la tasa interna de retorno (TIR). Cada indicador aporta una lectura diferente.
| Método | Resultado | Considera el tiempo | Uso principal | Limitación |
|---|---|---|---|---|
| VAN | Unidad monetaria | Sí | Medir valor económico después de descontar los flujos. | Depende de la tasa y de las estimaciones de flujo. |
| TIR | Porcentaje | Sí | Identificar la tasa que hace VAN igual a cero. | Flujos no convencionales pueden producir más de una solución matemática. |
| Payback simple | Tiempo | No | Estimar cuándo se recupera el desembolso inicial. | Ignora el valor temporal del dinero y los flujos posteriores al corte. |
| Payback descontado | Tiempo | Sí | Evaluar recuperación considerando descuento. | Sigue sin medir directamente todo el valor creado después de recuperar la inversión. |
En el ejemplo hipotético anterior, el VAN es USD 8 234,16, la TIR calculada a partir de los mismos flujos es aproximadamente 15,24 % y el payback simple es 3,33 años. Los tres resultados describen el mismo proyecto desde perspectivas distintas: valor monetario, rentabilidad porcentual y velocidad de recuperación.
Sensibilidad y escenarios
El resultado financiero depende de supuestos: ahorro conseguido, volumen producido, costos de mantenimiento, vida útil, inversión inicial y tasa de descuento. Por eso, entregar un único VAN sin examinar qué ocurre cuando cambian las variables críticas puede ocultar la fragilidad del proyecto.
La Circular A-94 de la Office of Management and Budget de Estados Unidos recomienda recalcular los resultados cuando cambian supuestos relevantes. Su ámbito es el análisis de programas federales, por lo que sus tasas específicas no deben trasladarse automáticamente a una inversión privada. La práctica de analizar sensibilidad, en cambio, muestra una forma estructurada de estudiar incertidumbre. La guía 2026 de análisis beneficio-costo del U.S. Department of Transportation también utiliza descuento y evaluación de supuestos para proyectos de infraestructura dentro de su propio marco público.
El mismo proyecto hipotético puede cambiar de lectura si varían simultáneamente los ahorros y la tasa utilizada:
| Escenario | Ahorro anual | Tasa | VAN aproximado |
|---|---|---|---|
| Conservador | USD 15 000 | 12 % | − USD 5 928,36 |
| Base | USD 18 000 | 10 % | USD 8 234,16 |
| Favorable | USD 20 000 | 8 % | USD 19 854,20 |
La tabla muestra por qué el análisis financiero debe conservar trazabilidad sobre los supuestos. En un proyecto real, el ingeniero debería identificar qué variables provienen de mediciones, cotizaciones, especificaciones técnicas o históricos operativos y cuáles son estimaciones sujetas a mayor incertidumbre.
También debe mantenerse consistencia entre inflación y tasa de descuento. El NIST diferencia el tratamiento de valores reales y nominales en sus análisis de ciclo de vida. Mezclar flujos que incorporan inflación con una tasa construida bajo supuestos incompatibles puede distorsionar la comparación entre alternativas.
Conclusión
Las finanzas para ingenieros permiten conectar desempeño técnico y uso del capital. El paso decisivo no consiste en calcular una TIR o un VAN de forma aislada, sino en construir flujos coherentes, seleccionar una tasa justificable, comparar métricas y comprobar cómo cambian los resultados cuando se modifican los supuestos críticos. Esa disciplina convierte una propuesta técnica en una evaluación económica que puede revisarse y discutirse con mayor claridad.
Haz verificable tu formación técnica
Si tu organización ya imparte cursos de ingeniería, evaluación de proyectos o finanzas, el Instituto Internacional de Ingeniería (3i) permite solicitar un periodo inicial de 3 meses gratis para evaluar la emisión y validación de credenciales verificables. La solicitud está sujeta a revisión.
Fuentes consultadas
Kneifel, Joshua y Webb, David. National Institute of Standards and Technology. Life Cycle Costing Manual for the Federal Energy Management Program, NIST Handbook 135e2025. 2025.
MIT Sloan School of Management. Capital Budgeting, Finance Theory I. MIT OpenCourseWare.
Dahlquist, Julie y Knight, Rainford. OpenStax. Principles of Finance 2e, Chapter 16: Capital Budgeting. 2026.
Office of Management and Budget. Circular A-94: Guidelines and Discount Rates for Benefit-Cost Analysis of Federal Programs. Revisada en 2023.
U.S. Department of Transportation. Benefit-Cost Analysis Guidance for Discretionary Grant Programs. Actualización 2026.
Instituto Internacional de Ingeniería (3i). Solicitud y periodo inicial para organizaciones e instructores. Consultado en octubre de 2026.
Instituto Internacional de Ingeniería (3i). Planes de suscripción. Consultado en octubre de 2026.