Una organización puede mostrar utilidad contable y, al mismo tiempo, enfrentar semanas con poca liquidez para pagar proveedores, impuestos, tecnología o personal. El problema aparece cuando el análisis financiero se limita al saldo bancario o al resultado del periodo y no estudia cuándo entra el efectivo, cuánto capital debe reinvertirse y qué tan sensibles son los flujos futuros a cambios en ventas, cobros, costos o inversión.
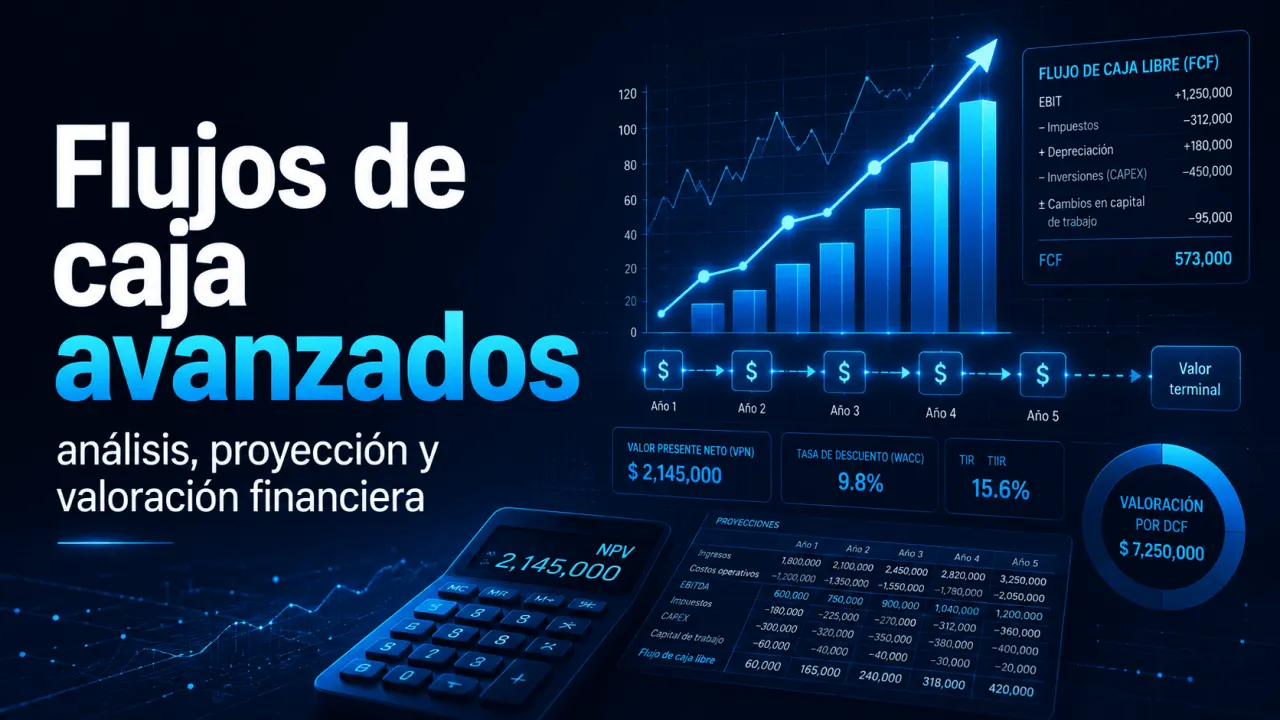
Un análisis avanzado de flujos de caja combina tres niveles: interpretación del estado de flujos, cálculo del flujo de caja libre y construcción de proyecciones capaces de incorporar escenarios, capital de trabajo y valor temporal del dinero. Este enfoque permite evaluar liquidez, capacidad de reinversión y decisiones de largo plazo sin confundir utilidad con efectivo disponible.
Leer el flujo con profundidad
La primera capa consiste en entender de dónde procede el efectivo. La IAS 7 de la IFRS Foundation clasifica los movimientos en actividades operativas, de inversión y de financiación. Esta separación permite distinguir si una empresa genera efectivo mediante su actividad principal, mediante la venta de activos o mediante deuda y aportes de capital.
La clasificación es especialmente útil cuando se analiza una organización en crecimiento. Un flujo operativo positivo puede coexistir con un flujo total negativo porque se están realizando inversiones relevantes. Del mismo modo, un aumento de efectivo no siempre significa mejora operativa: puede provenir de nueva deuda. Por eso, el saldo final debe interpretarse junto con las fuentes y usos que lo explican.
| Medida | Qué representa | Qué incorpora | Uso principal |
|---|---|---|---|
| Flujo operativo | Efectivo generado por la actividad principal | Cobros y pagos operativos | Evaluar generación operativa de efectivo |
| FCFF | Efectivo disponible para financiadores y accionistas | Impuestos, reinversión y capital de trabajo | Valorar operaciones o empresa |
| FCFE | Efectivo potencialmente disponible para accionistas | Reinversión y efecto neto de la deuda | Analizar valor del patrimonio |
Del beneficio al flujo libre
Para decisiones de valoración o asignación de capital, el flujo operativo no suele ser suficiente. El CFA Institute distingue entre flujo de caja libre para la empresa, FCFF, y flujo de caja libre para el accionista, FCFE. Aswath Damodaran, profesor de la Universidad de Nueva York, también desarrolla esta diferencia en su explicación sobre flujos de caja para la empresa y el patrimonio.
Una forma habitual de estimar FCFF parte del resultado operativo después de impuestos y descuenta las necesidades de reinversión:
Supongamos, únicamente como ejercicio didáctico, un EBIT de USD 120 000, una tasa de 25 %, depreciación de USD 10 000, CAPEX de USD 22 000 y un aumento de capital de trabajo de USD 8 000.
El resultado indica que, bajo esos supuestos, las operaciones generan USD 70 000 después de impuestos operativos y de cubrir las necesidades de reinversión consideradas. No equivale al saldo bancario ni al beneficio contable y tampoco representa automáticamente efectivo distribuible a accionistas.
Capital de trabajo y liquidez
El capital de trabajo suele explicar una parte relevante de la diferencia entre rentabilidad y caja. Una venta registrada hoy puede convertirse en efectivo varias semanas después. A la vez, proveedores, nómina, impuestos y otros compromisos pueden requerir desembolsos antes de que esos cobros se materialicen.
Por eso, un modelo avanzado debe separar el reconocimiento contable del momento de cobro y pago. En una organización de servicios o capacitación, por ejemplo, resulta útil proyectar fechas de facturación, condiciones de crédito, anticipos, pagos recurrentes, devoluciones y compromisos contractuales. Un crecimiento rápido puede aumentar las ventas y, al mismo tiempo, incrementar la necesidad de efectivo si las cuentas por cobrar crecen más rápido que los pasivos operativos.
Pronósticos más allá del presupuesto
Un presupuesto anual fijo puede servir como referencia, pero no sustituye un pronóstico de liquidez actualizado. La Association for Financial Professionals describe el pronóstico de caja como una estimación de la posición financiera futura y distingue diferentes métodos de proyección. En su formación avanzada también incorpora series temporales, regresión, intervalos de confianza y otras técnicas estadísticas para analizar componentes del presupuesto de efectivo.
| Enfoque | Construcción | Ventaja | Limitación |
|---|---|---|---|
| Presupuesto fijo | Supuestos definidos para un periodo | Facilita control contra un objetivo | Pierde vigencia cuando cambian los supuestos |
| Pronóstico móvil | Se actualiza periódicamente con datos reales | Mejora visibilidad de liquidez próxima | Exige actualización disciplinada |
| Modelo por impulsores | Relaciona caja con ventas, cobros, costos y plazos | Permite analizar causas y escenarios | Depende de supuestos bien definidos |
| Modelo estadístico | Utiliza patrones históricos y relaciones cuantitativas | Puede cuantificar variabilidad | No elimina cambios estructurales ni eventos excepcionales |
Escenarios y sensibilidad
Un único pronóstico transmite una precisión que rara vez existe. En análisis avanzado conviene construir al menos un escenario base y escenarios alternativos modificando variables que realmente cambian la caja: volumen de ventas, plazo medio de cobro, margen, gastos variables, CAPEX o necesidades de capital de trabajo.
El análisis de sensibilidad responde una pregunta distinta: cuánto cambia el resultado cuando se modifica una variable manteniendo las demás constantes. Puede revelar, por ejemplo, que retrasar los cobros tiene mayor impacto sobre la liquidez inmediata que una pequeña variación del margen. El CFA Institute incluye el análisis de sensibilidad entre las herramientas utilizadas en modelos de valoración mediante flujo de caja libre.
Descontar flujos futuros
Cuando el objetivo es evaluar una inversión, no basta con sumar flujos futuros porque un monto recibido dentro de varios años no es directamente comparable con el mismo monto disponible hoy. El método de valor presente neto lleva los flujos futuros a una fecha común mediante una tasa de descuento. OpenStax explica que el valor presente neto compara el valor actual de las entradas con el valor actual de las salidas de efectivo.
CFt representa el flujo del periodo, r la tasa de descuento, t el periodo e I0 la inversión inicial. La tasa utilizada debe ser coherente con el riesgo y con el tipo de flujo descontado.
Como ejercicio ilustrativo, una inversión inicial de USD 50 000 que genere USD 18 000 al final de cada uno de cuatro años, descontados al 10 % anual, produce un VPN aproximado de USD 7 058. Bajo esos supuestos, el valor presente de las entradas supera la inversión inicial. El resultado cambia si cambian los flujos, la duración o la tasa utilizada.
Errores que distorsionan el análisis
Los modelos avanzados no requieren complejidad innecesaria, pero sí consistencia. Un error frecuente es utilizar EBITDA como si fuera flujo de caja libre, aunque no descuenta necesariamente inversión en activos ni variaciones de capital de trabajo. También puede distorsionarse el análisis cuando se proyectan ventas sin proyectar sus fechas de cobro, se trata todo el CAPEX como gasto operativo o se descuenta FCFF utilizando una tasa diseñada para flujos exclusivos del patrimonio.
Otro problema es conservar supuestos desactualizados. Un pronóstico debe compararse periódicamente con los resultados reales para detectar sesgos: cobros sistemáticamente más lentos, costos omitidos, inversiones pospuestas o gastos recurrentes subestimados. El valor del modelo no está únicamente en producir una cifra, sino en mostrar qué variables explican esa cifra y qué ocurre cuando cambian.
Conclusión
Analizar flujos de caja de forma avanzada significa conectar operación, inversión, financiación, capital de trabajo y riesgo dentro de un mismo marco. Una organización obtiene una visión más útil cuando pasa de observar cuánto efectivo tiene a comprender cómo se genera, qué parte debe reinvertirse, cuándo puede faltar liquidez y cuánto valen los flujos futuros bajo diferentes supuestos.
Incorpora la certificación a tu presupuesto
Si tu organización imparte capacitación, puedes revisar los límites, costos y herramientas disponibles para incorporar certificados verificables dentro de tu planificación financiera y evaluar la alternativa adecuada según tu volumen de alumnos.
Fuentes consultadas
IFRS Foundation. IAS 7 Statement of Cash Flows. Consulta vigente en 2026.
CFA Institute. Free Cash Flow Valuation. 2026.
Damodaran, Aswath — New York University Stern School of Business. Cash Flows.
OpenStax. Net Present Value (NPV) Method. Principles of Finance.
Association for Financial Professionals. Cash Flow Forecasting Fundamentals.
Association for Financial Professionals. Advanced Cash Flow Forecasting: Statistical Techniques.
Instituto Internacional de Ingeniería (3i). Planes de suscripción y funciones para organizaciones. Consulta vigente en 2026.