Una proyección de ventas puede parecer favorable y, aun así, esconder problemas de liquidez, necesidades de financiamiento o una inversión difícil de justificar. El modelamiento financiero permite convertir supuestos sobre ventas, costos, inversiones, capital de trabajo y financiamiento en resultados cuantificables que pueden analizarse antes de tomar una decisión.
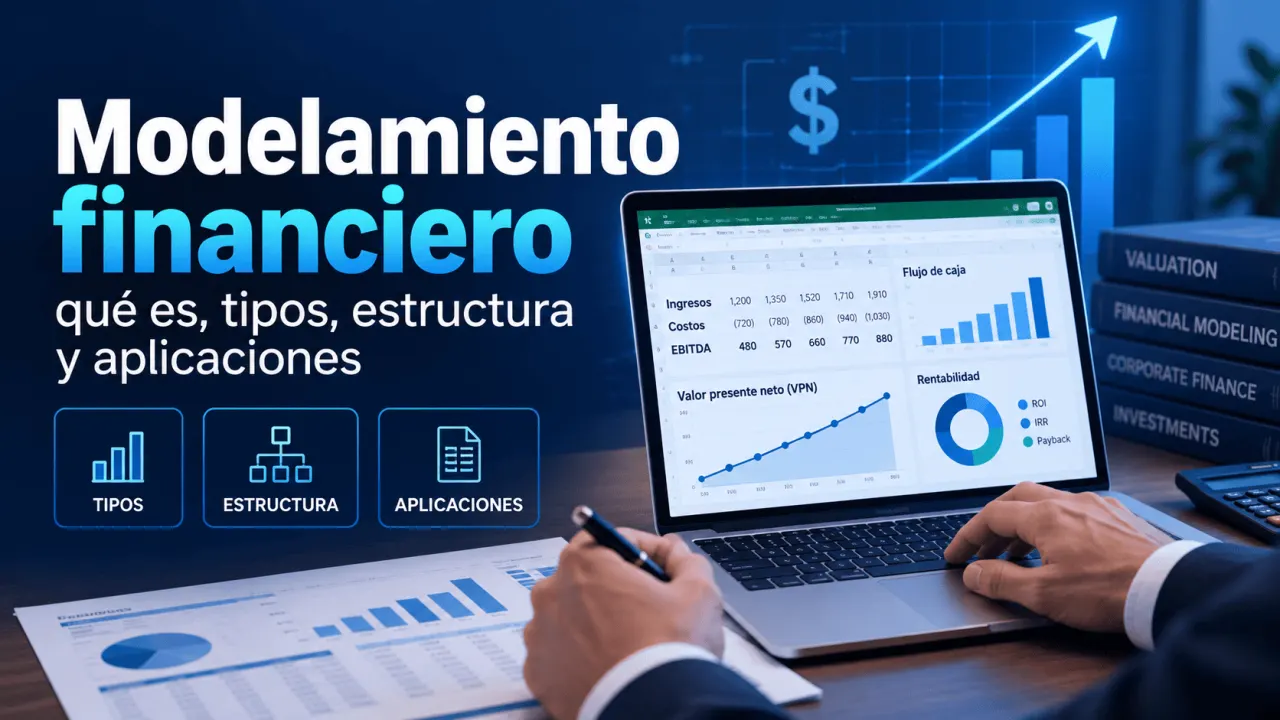
Un modelo útil no se limita a producir números. Debe explicar cómo se relacionan las variables, permitir probar escenarios y conservar una lógica que otro analista pueda revisar. En esta guía se analizan los principales tipos de modelos, la conexión entre estados financieros, el descuento de flujos de caja y los controles necesarios para reducir errores.
Qué es un modelo financiero
El CFA Institute describe el modelamiento financiero como la construcción de representaciones estructuradas del desempeño financiero de una empresa para apoyar análisis, proyecciones y decisiones. Estas representaciones suelen integrar información histórica, estados financieros, supuestos operativos y técnicas de pronóstico.
La finalidad determina el diseño. Un modelo utilizado para prever necesidades de caja no necesita exactamente la misma estructura que uno desarrollado para valorar una empresa. La Financial Modelling Code de ICAEW destaca precisamente la importancia de definir el propósito del modelo y construirlo de manera comprensible y robusta.
Los modelos más habituales responden a preguntas diferentes:
| Tipo de modelo | Pregunta principal | Entradas relevantes | Resultado habitual |
|---|---|---|---|
| Tres estados financieros | ¿Cómo evolucionará financieramente el negocio? | Ventas, márgenes, capital de trabajo, inversión y deuda | Estado de resultados, balance y flujo de efectivo proyectados |
| Flujo de caja descontado | ¿Qué valor tienen hoy los flujos futuros esperados? | Flujos proyectados, tasa de descuento y valor terminal | Valor estimado de la empresa o del patrimonio |
| Presupuesto y escenarios | ¿Qué ocurre si cambian los supuestos operativos? | Volumen, precios, costos, inversiones y financiamiento | Resultados base, favorables y adversos |
Estructura de un modelo sólido
La calidad de un modelo depende tanto de las fórmulas como de su arquitectura. El FAST Standard resume cuatro atributos deseables: flexibilidad, adecuación al propósito, estructura y transparencia. En la práctica, esto implica separar claramente qué datos ingresan al modelo, dónde se realizan los cálculos y qué resultados se presentan al usuario.
Una mayor cantidad de variables no produce necesariamente un modelo mejor. Si un supuesto no cambia una decisión o un resultado relevante, agregarlo puede aumentar el trabajo de mantenimiento sin aportar suficiente capacidad analítica.
Cómo conectar los estados financieros
El CFA Institute presenta el modelamiento de estados financieros como un proceso que integra proyecciones del estado de resultados, balance y flujo de efectivo. Esta integración es importante porque una decisión operativa puede afectar simultáneamente rentabilidad, activos, pasivos y caja.
Por ejemplo, un crecimiento de ventas puede aumentar las utilidades, pero también elevar las cuentas por cobrar y el inventario. Si estas partidas consumen capital de trabajo más rápido de lo que la empresa genera efectivo, el modelo puede proyectar una necesidad de financiamiento incluso cuando el estado de resultados muestra beneficios.
La inversión en activos presenta otra conexión. Una compra de maquinaria afecta el efectivo en el periodo de adquisición, incrementa los activos y genera depreciación durante periodos posteriores. Del mismo modo, nueva deuda incrementa inicialmente la caja y los pasivos, pero introduce intereses y pagos futuros. Un modelo integrado debe reflejar estas relaciones sin introducir manualmente un resultado distinto en cada estado financiero.
Valorar flujos de caja futuros
En una valoración por flujo de caja descontado, el objetivo es convertir flujos futuros esperados en un valor presente. Tanto el CFA Institute como los materiales de valoración de Aswath Damodaran, de NYU Stern, distinguen entre valorar los flujos disponibles para todos los proveedores de capital y valorar directamente los flujos disponibles para los accionistas.
| Criterio | FCFF | FCFE |
|---|---|---|
| Perspectiva | Empresa y proveedores de capital | Accionistas comunes |
| Tasa habitual | Costo promedio ponderado de capital | Costo del patrimonio |
| Tratamiento del financiamiento | Flujo antes de pagos a proveedores de deuda | Incorpora los efectos del financiamiento sobre el flujo del accionista |
| Resultado directo | Valor de la empresa | Valor del patrimonio |
El principio básico del descuento puede expresarse para un flujo individual de la siguiente manera:
VP es el valor presente, CFt es el flujo esperado en el periodo t, r es la tasa de descuento por periodo y t indica cuántos periodos separan el flujo de la fecha de valoración.
Si se espera recibir USD 1 100 dentro de un año y se utiliza una tasa anual de 10 %, el cálculo es:
El ejemplo muestra únicamente el descuento de un flujo. Una valoración empresarial requiere proyectar múltiples periodos y, cuando sea aplicable, estimar un valor terminal. Además, la tasa debe ser consistente con el flujo utilizado: descontar FCFF con costo del patrimonio o FCFE con una tasa diseñada para toda la empresa introduce una inconsistencia conceptual.
Escenarios y análisis de sensibilidad
Una proyección única puede transmitir una precisión que el negocio no tiene. Por eso es útil trabajar con un escenario base y alternativas construidas mediante supuestos coherentes. Un escenario adverso, por ejemplo, puede combinar menor crecimiento con presión sobre márgenes y mayores necesidades de capital de trabajo en lugar de modificar una sola celda de manera aislada.
El análisis de sensibilidad cumple otra función: muestra cuánto cambia un resultado cuando se modifica una variable específica. En una valoración DCF puede utilizarse para observar el efecto de diferentes tasas de descuento o tasas de crecimiento terminal. El objetivo no es encontrar una combinación que confirme una decisión previa, sino identificar qué supuestos tienen mayor influencia sobre el resultado.
Errores que debilitan el modelo
Los errores más difíciles de detectar no siempre producen una celda con aviso. Algunos generan resultados numéricamente válidos, pero conceptualmente equivocados. Antes de utilizar las conclusiones de un modelo conviene revisar al menos los siguientes puntos:
Conclusión
El modelamiento financiero es más útil cuando permite rastrear una decisión desde sus supuestos hasta sus efectos sobre resultados, balance, efectivo y valor. La complejidad debe responder al problema analizado: un modelo transparente, integrado y preparado para escenarios puede aportar más información que una hoja extensa cuyos cálculos son difíciles de revisar.
Para equipos que utilizan estas herramientas en consultoría, análisis financiero o formación profesional, documentar los supuestos y comprobar la lógica del modelo es parte del trabajo técnico, no una actividad adicional. Ese criterio permite utilizar el resultado como una base de análisis y no como una cifra aislada.
Haz verificable tu formación financiera
Si tu organización imparte capacitación en modelamiento financiero, el Instituto Internacional de Ingeniería (3i) permite evaluar un proceso de respaldo y validación digital de credenciales mediante QR, enlace o código.
Fuentes consultadas
CFA Institute. Introduction to Financial Statement Modeling. 2026.
CFA Institute. Free Cash Flow Valuation. 2026.
Institute of Chartered Accountants in England and Wales. Improve your financial modelling practice. 2018.
The FAST Standard Organisation. The FAST Standard. s. f.
Aswath Damodaran, NYU Stern School of Business. Discounted Cashflow Valuation. s. f.
Instituto Internacional de Ingeniería (3i). Programa Partner y solicitud de registro. 2026.