Cuando una organización cierra el mes y descubre que sus ingresos, costos o márgenes no coinciden con lo planificado, la diferencia por sí sola dice poco. Un gasto mayor puede reflejar ineficiencia, pero también un nivel de actividad superior al previsto. Del mismo modo, gastar menos no siempre es favorable si la reducción estuvo acompañada por menores ventas, menor producción o un servicio insuficiente.
El presupuesto establece una referencia para planificar recursos y evaluar resultados. El análisis de variaciones completa ese proceso al comparar lo esperado con lo ocurrido, identificar qué componente explica la diferencia y decidir si requiere investigación o una actualización de los supuestos. Esta distinción entre planificación y control aparece tanto en la formación de gestión financiera de ACCA sobre presupuestos como en los capítulos de contabilidad gerencial de OpenStax.
Presupuesto como base de control
Un presupuesto traduce objetivos operativos en cantidades: ventas, unidades, horas de trabajo, materiales, gastos, inversiones o flujo de efectivo. Su utilidad no termina cuando comienza el periodo. También funciona como referencia para evaluar el desempeño y revisar los supuestos utilizados durante la planificación.
Según OpenStax sobre evaluación mediante presupuestos, comparar resultados reales con cifras presupuestadas permite detectar diferencias y utilizar esa información en periodos posteriores. Para que la comparación sea útil, debe analizarse qué variable cambió y no limitarse a señalar que una cuenta quedó por encima o por debajo del plan.
En términos operativos, conviene distinguir al menos tres referencias:
Estático frente a flexible
Una de las decisiones más importantes consiste en elegir una base comparable. El presupuesto estático conserva el nivel de actividad originalmente planificado. El presupuesto flexible, en cambio, recalcula ingresos y costos variables para el nivel de actividad realmente alcanzado. OpenStax explica el presupuesto flexible como una herramienta para evaluar los resultados utilizando el volumen real de actividad.
| Criterio | Presupuesto estático | Presupuesto flexible | Uso principal |
|---|---|---|---|
| Nivel de actividad | Mantiene el volumen planificado | Se ajusta al volumen real | Separar planificación y desempeño |
| Costos variables | Basados en la actividad prevista | Recalculados con la actividad real | Medir eficiencia o gasto |
| Costos fijos | Se mantienen según el plan | Normalmente permanecen sin cambio dentro del rango relevante | Detectar desviaciones de gasto fijo |
| Pregunta que responde | ¿Qué ocurrió frente al plan original? | ¿Qué debió ocurrir con el volumen realmente alcanzado? | Interpretar la causa de la diferencia |
Para un costo formado por una parte fija y otra variable, el presupuesto ajustado puede expresarse de forma general de la siguiente manera. ACCA utiliza esta relación para explicar el comportamiento de costos dentro del presupuesto flexible.
La unidad de actividad depende del proceso. En manufactura puede utilizarse una unidad producida u hora de máquina; en servicios, una hora facturable; y en una empresa de capacitación podría utilizarse el número de participantes cuando exista una relación razonable entre ese volumen y determinados costos variables. El modelo solo es útil si la clasificación entre costos fijos y variables refleja adecuadamente el comportamiento real.
Cómo medir una variación
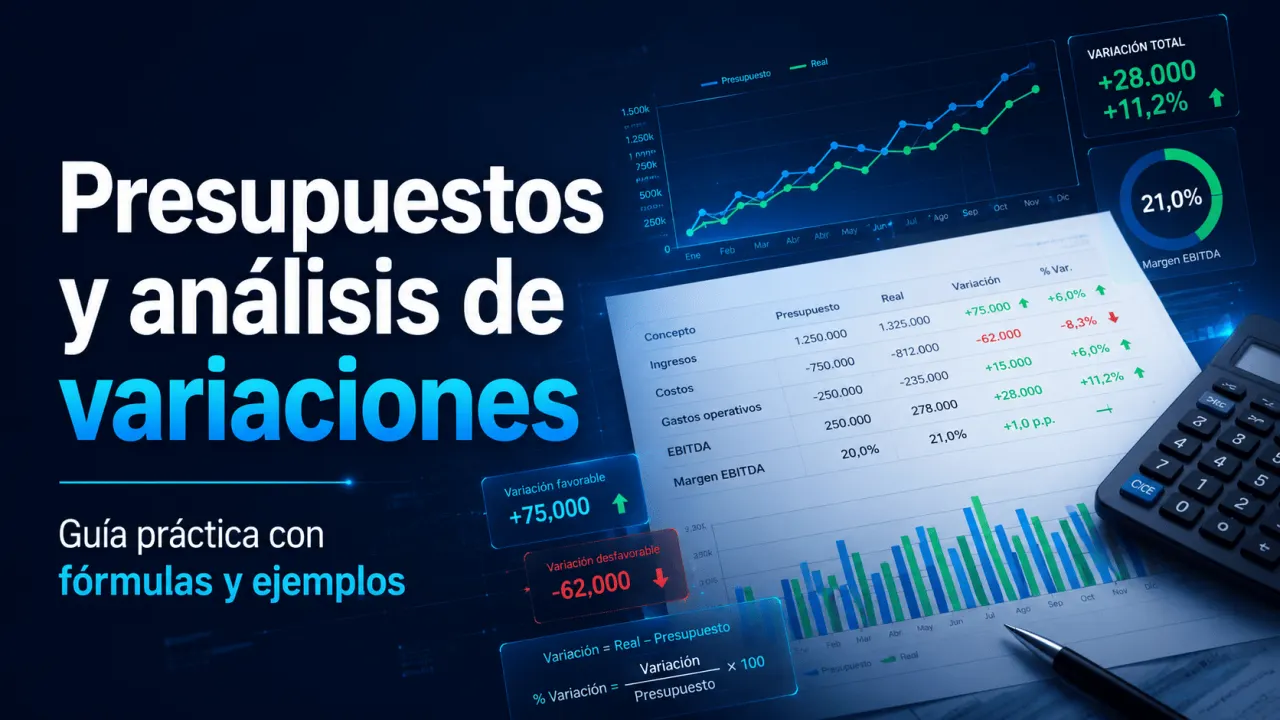
Una forma directa de medir la desviación consiste en restar el valor presupuestado al valor real. Cuando el nivel de actividad cambió de manera relevante, es preferible utilizar como base el presupuesto flexible.
También puede expresarse la magnitud en términos relativos:
Un resultado positivo no significa automáticamente que la variación sea favorable. Para ingresos o utilidad, estar por encima del presupuesto suele ser favorable. Para un costo, gastar más de lo previsto suele considerarse adverso. Además, la clasificación debe interpretarse junto con la causa: reducir materiales, mantenimiento o capacitación puede disminuir el gasto y parecer favorable a corto plazo, aunque perjudique posteriormente la operación.
Ejemplo con presupuesto flexible
Considérese un ejemplo didáctico hipotético de una empresa de capacitación. El presupuesto inicial se elaboró para 200 participantes, con ingresos previstos de USD 30 000, costos variables de USD 13 000 y costos fijos de USD 6 000. Al cerrar el periodo participaron 180 personas.
Manteniendo los supuestos unitarios originales, el presupuesto flexible para 180 participantes arroja ingresos de USD 27 000 y costos variables de USD 11 700. Los resultados reales fueron USD 27 900 de ingresos, USD 12 240 de costos variables y USD 6 200 de costos fijos.
| Concepto | Presupuesto estático | Presupuesto flexible | Real | Variación frente al flexible |
|---|---|---|---|---|
| Participantes | 200 | 180 | 180 | Base comparable |
| Ingresos | USD 30 000 | USD 27 000 | USD 27 900 | USD 900 favorable |
| Costos variables | USD 13 000 | USD 11 700 | USD 12 240 | USD 540 adversa |
| Costos fijos | USD 6 000 | USD 6 000 | USD 6 200 | USD 200 adversa |
| Margen | USD 11 000 | USD 9 300 | USD 9 460 | USD 160 favorable |
Si el análisis utilizara únicamente el presupuesto estático, el margen real de USD 9 460 aparecería USD 1 540 por debajo del plan original. Al introducir el presupuesto flexible se observa que USD 1 700 de esa diferencia provienen del menor nivel de actividad, mientras que el desempeño frente al presupuesto ajustado generó una mejora neta de USD 160. La segunda comparación ofrece una base más precisa para estudiar precios, costos y eficiencia.
Qué variaciones conviene investigar
Una variación total puede dividirse para localizar su origen. En sistemas de costos estándar, por ejemplo, OpenStax separa las variaciones de materiales en precio y cantidad, mientras que las variaciones de mano de obra pueden dividirse entre tarifa y eficiencia. Esta descomposición evita atribuir toda la diferencia a una sola causa.
| Variación | Comparación | Qué puede explicar | Pregunta de gestión |
|---|---|---|---|
| Volumen | Flexible frente a estático | Más o menos actividad que la prevista | ¿Por qué cambió el volumen? |
| Ingresos | Real frente a flexible | Precio, mezcla comercial o descuentos | ¿El ingreso por unidad cambió? |
| Precio de materiales | Precio real frente a estándar | Compras, proveedor o condiciones de mercado | ¿Se pagó más o menos por unidad? |
| Uso de materiales | Cantidad real frente a estándar | Desperdicio, calidad o rendimiento | ¿Se utilizó más recurso del necesario? |
| Mano de obra | Tarifa y horas reales frente a estándar | Tarifa pagada, productividad o tiempo utilizado | ¿Cambió el costo por hora o la eficiencia? |
No todas las organizaciones necesitan todas estas variaciones. Una empresa manufacturera puede requerir análisis detallado de materiales, mano de obra y costos indirectos. Una organización de servicios podría obtener más información al estudiar horas facturables, tarifa promedio, utilización del personal, número de clientes o costos variables por servicio. El indicador debe seguir al proceso que realmente genera ingresos y costos.
Errores que distorsionan el análisis
Un informe de variaciones puede ser matemáticamente correcto y aun así conducir a una interpretación deficiente. Algunos problemas aparecen cuando se mezclan causas diferentes o se mantienen referencias que dejaron de representar la operación.
Cuando el entorno cambia con rapidez, el presupuesto anual puede complementarse con pronósticos revisados periódicamente. AICPA & CIMA aborda el presupuesto adaptativo como parte de modelos de planificación capaces de responder a cambios en los factores del negocio. Esto no elimina la necesidad de analizar variaciones: modifica la referencia de planificación para que siga siendo útil.
Conclusión
El análisis de variaciones adquiere valor cuando convierte una diferencia contable en una explicación operativa. Antes de concluir que un resultado fue favorable o adverso, conviene comprobar si el nivel de actividad cambió, ajustar la referencia cuando sea necesario y separar efectos de volumen, precio, uso y eficiencia. El objetivo no es justificar cada desviación, sino identificar qué cambió, por qué cambió y qué decisión debería revisarse.
Respalda la formación que ya impartes
Si tu organización desarrolla formación en presupuestos, costos, finanzas o gestión, el Instituto Internacional de Ingeniería (3i) permite evaluar un proceso de respaldo institucional y emisión de credenciales verificables para tus participantes.
Fuentes consultadas
Association of Chartered Certified Accountants (ACCA). All about budgeting part 1. Sin fecha indicada.
Franklin, Mitchell; Graybeal, Patty; Cooper, Dixon. OpenStax. Prepare Flexible Budgets. 2019.
Franklin, Mitchell; Graybeal, Patty; Cooper, Dixon. OpenStax. Explain How Budgets Are Used to Evaluate Goals. 2019.
Franklin, Mitchell; Graybeal, Patty; Cooper, Dixon. OpenStax. Compute and Evaluate Materials Variances. 2019.
Franklin, Mitchell; Graybeal, Patty; Cooper, Dixon. OpenStax. Compute and Evaluate Labor Variances. 2019.
AICPA & CIMA. Future-ready with adaptive budgeting. 2025.
Instituto Internacional de Ingeniería (3i). Programa Partner y solicitud para organizaciones e instructores. Consulta vigente en 2026.