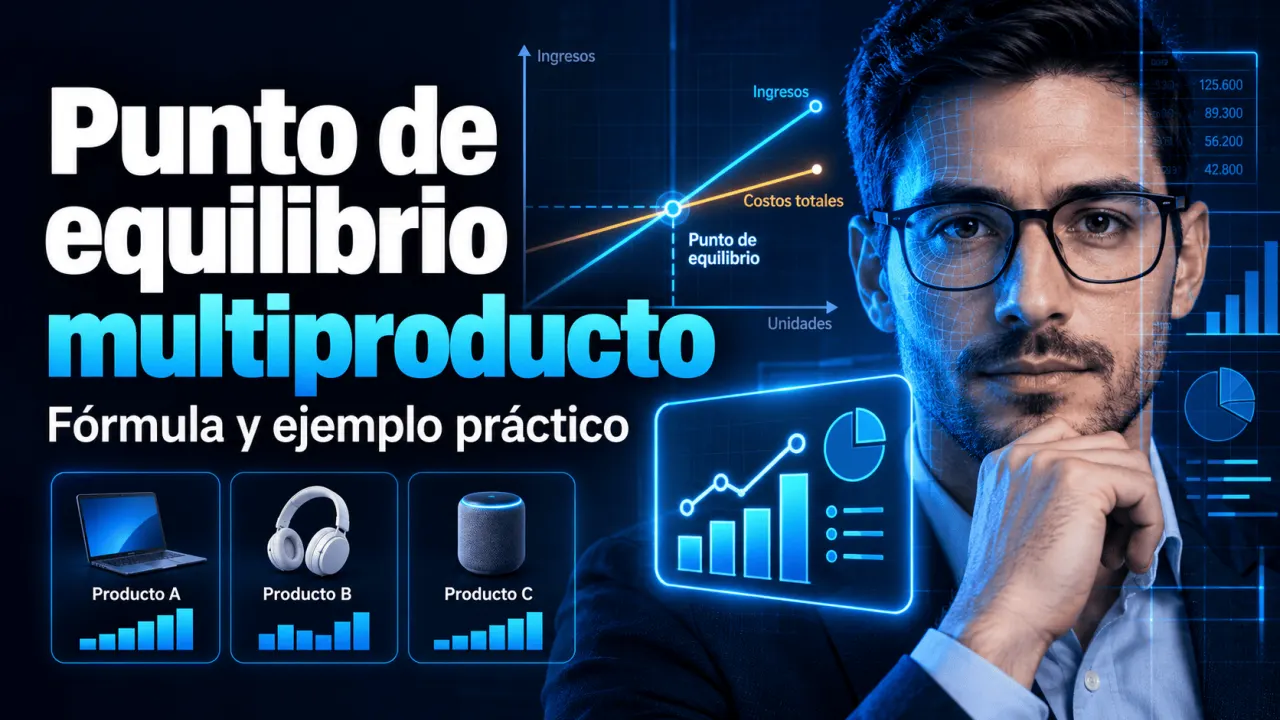
Una empresa puede vender varios productos, registrar ingresos importantes y aun así no obtener ganancias. Esto ocurre porque cada producto tiene un precio de venta, un costo variable y una contribución diferente para cubrir los gastos del negocio. Por ello, calcular el punto de equilibrio utilizando un único producto puede conducir a decisiones equivocadas.
El punto de equilibrio multiproducto permite determinar cuánto debe vender una organización que comercializa diferentes productos o servicios para cubrir sus costos totales, sin generar pérdidas ni utilidades operativas. Su cálculo requiere analizar el margen de contribución de cada producto y la participación que tiene dentro de las ventas. A continuación, se desarrolla el procedimiento con fórmulas, tablas comparativas y un ejemplo numérico.
¿Qué es el punto de equilibrio multiproducto?
Es el nivel de ventas necesario para que los ingresos totales de una empresa que comercializa dos o más productos igualen la suma de sus costos fijos y variables. En ese punto, la utilidad operativa es igual a cero.
La principal diferencia frente al análisis de un solo producto es que cada artículo puede aportar una cantidad distinta para absorber los costos fijos. Según OpenStax, en su explicación del análisis multiproducto, el resultado depende de la mezcla de ventas. Cuando cambia la proporción de productos vendidos, también puede modificarse el punto de equilibrio.
| Criterio | Un producto | Varios productos |
|---|---|---|
| Productos analizados | Uno | Dos o más |
| Margen de contribución | Individual | Ponderado o compuesto |
| Mezcla de ventas | No interviene | Es fundamental |
| Resultado en unidades | Unidades de un producto | Unidades compuestas y cantidades por producto |
| Aplicaciones | Negocios con una línea | Comercio, industria y servicios diversificados |
Por ejemplo, una empresa de capacitación que ofrece distintos servicios puede utilizar este análisis para calcular cuántas ventas necesita realizar de cada servicio. En una empresa comercial, permite evaluar la combinación de artículos necesaria para cubrir alquileres, remuneraciones administrativas y otros costos fijos.
Variables necesarias para el cálculo
Antes de calcular el punto de equilibrio, deben identificarse los costos fijos totales, el precio de venta y el costo variable unitario de cada producto. También es necesario establecer la proporción esperada de unidades vendidas de cada uno.
| Variable | Significado | Ejemplo |
|---|---|---|
| Costos fijos | Costos que permanecen constantes dentro del rango analizado | Alquiler mensual |
| Precio unitario | Ingreso por unidad vendida | USD 50 por unidad |
| Costo variable unitario | Costo que varía por cada unidad | USD 30 por unidad |
| Margen de contribución | Diferencia entre precio y costo variable | USD 20 por unidad |
| Mezcla de ventas | Proporción de unidades de cada producto | Dos unidades A por una B |
El margen de contribución unitario se obtiene restando el costo variable unitario al precio de venta. Ese importe contribuye primero a cubrir los costos fijos y, una vez cubiertos, a generar utilidad operativa.
Donde MCu representa el margen de contribución por unidad, PVu es el precio de venta unitario y CVu el costo variable unitario. Las tres magnitudes se expresan en unidades monetarias por producto.
Fórmula del punto de equilibrio multiproducto
Cuando la mezcla de ventas se expresa mediante proporciones de unidades, puede calcularse un margen de contribución promedio ponderado. Este representa cuánto aporta, en promedio, cada unidad vendida bajo una mezcla determinada.
MCpp es el margen de contribución promedio ponderado, MCu representa el margen unitario de cada producto, P su proporción dentro del total de unidades y Σ indica la suma de los aportes de todos los productos. Las proporciones deben sumar 1 o 100 %.
El PE total representa la cantidad total de unidades que deben venderse. Para calcular las unidades de cada producto se multiplica ese resultado por su participación en la mezcla. Esta aproximación requiere ajustar las cantidades cuando el resultado no sea entero y comprobar nuevamente la cobertura de costos.
Otra alternativa, especialmente útil cuando la mezcla se expresa como una relación de números enteros, es trabajar con una unidad compuesta. Se trata de un conjunto teórico que reúne las cantidades de cada producto según la proporción esperada de ventas.
El margen por unidad compuesta es la suma de los márgenes unitarios multiplicados por la cantidad de cada producto incluida en ese conjunto. El resultado indica cuántos conjuntos completos deben venderse para alcanzar el equilibrio.
Ejemplo práctico con dos productos
Supongamos una empresa comercial hipotética que vende los productos A y B. Tiene costos fijos mensuales de USD 8 000 y estima vender dos unidades del producto A por cada unidad del producto B. Los datos que aparecen a continuación son exclusivamente ilustrativos.
| Concepto | Producto A | Producto B |
|---|---|---|
| Precio de venta unitario | USD 50 | USD 80 |
| Costo variable unitario | USD 30 | USD 40 |
| Margen de contribución unitario | USD 20 | USD 40 |
| Participación en unidades | 66,67 % aprox. | 33,33 % aprox. |
| Unidades por conjunto | 2 | 1 |
Paso 1. Calcular el margen compuesto. Cada conjunto teórico incluye dos unidades A y una unidad B. Por tanto, su margen de contribución se calcula utilizando los márgenes unitarios de ambos productos.
Paso 2. Calcular los conjuntos de equilibrio. Se dividen los costos fijos mensuales entre el margen obtenido por cada unidad compuesta.
Paso 3. Determinar las unidades por producto. Como cada conjunto contiene dos unidades A y una B, se necesitan 200 unidades A y 100 unidades B. En total, la empresa debe vender 300 unidades mensuales manteniendo la mezcla prevista.
| Resultado | Producto A | Producto B | Total |
|---|---|---|---|
| Unidades vendidas | 200 | 100 | 300 |
| Ingresos | USD 10 000 | USD 8 000 | USD 18 000 |
| Costos variables | USD 6 000 | USD 4 000 | USD 10 000 |
| Contribución total | USD 4 000 | USD 4 000 | USD 8 000 |
| Costos fijos comunes | No asignados | No asignados | USD 8 000 |
| Utilidad operativa | — | — | USD 0 |
La comprobación confirma que los ingresos de USD 18 000 cubren exactamente USD 10 000 de costos variables y USD 8 000 de costos fijos. Por tanto, la empresa alcanza su punto de equilibrio operativo sin obtener ganancias ni pérdidas.
Comparación de diferentes mezclas de ventas
Una de las aplicaciones más útiles del análisis multiproducto es evaluar qué sucede cuando los clientes modifican sus preferencias. Para ilustrarlo, mantengamos los precios, los costos variables y los USD 8 000 de costos fijos del ejemplo anterior, pero cambiemos las proporciones de venta.
| Indicador | Escenario 1 | Escenario 2 | Escenario 3 |
|---|---|---|---|
| Mezcla A:B | 3:1 | 2:1 | 1:2 |
| Margen por conjunto | USD 100 | USD 80 | USD 100 |
| Conjuntos de equilibrio | 80 | 100 | 80 |
| Unidades A | 240 | 200 | 80 |
| Unidades B | 80 | 100 | 160 |
| Total de unidades | 320 | 300 | 240 |
| Ventas de equilibrio | USD 18 400 | USD 18 000 | USD 16 800 |
El escenario 3 requiere solamente 240 unidades para cubrir los costos, frente a las 320 unidades del escenario 1. La explicación es que el producto B genera USD 40 de contribución por unidad, mientras que el producto A genera USD 20. Una mayor participación del producto B incrementa el margen promedio por unidad vendida.
Esto no significa que la empresa deba concentrarse automáticamente en el producto B. La demanda, la capacidad operativa, la disponibilidad de inventario y las preferencias de los clientes condicionan la posibilidad de alcanzar cada mezcla. La comparación muestra una relación económica bajo supuestos específicos, no una garantía de ventas.
Aplicaciones en decisiones empresariales
El punto de equilibrio multiproducto sirve para elaborar presupuestos, evaluar cambios de precios, revisar la composición de las ventas y establecer objetivos comerciales. Su utilidad aumenta cuando los responsables contrastan las estimaciones con registros reales de unidades vendidas y costos.
Para esta última aplicación se utiliza el margen de seguridad, definido como la diferencia entre las ventas actuales o presupuestadas y las ventas de equilibrio. El procedimiento se explica en la publicación de OpenStax sobre margen de seguridad y apalancamiento operativo. Cuanto mayor sea esa diferencia positiva, mayor será la reducción de ventas que podría soportarse antes de alcanzar el equilibrio, manteniendo los supuestos utilizados.
Limitaciones y errores frecuentes
Aunque el método resulta útil para la planificación, sus resultados dependen de la calidad de los datos y de los supuestos del modelo costo-volumen-utilidad. La explicación de OpenStax sobre los supuestos del análisis de equilibrio considera, entre otras condiciones, un comportamiento lineal de ingresos y costos dentro del rango relevante.
Entre los errores más relevantes están utilizar una mezcla histórica como si fuera permanente, confundir la participación en unidades con la participación en ingresos, omitir costos variables de algún producto y calcular cantidades fraccionarias sin comprobar su viabilidad comercial.
También deben considerarse los límites de capacidad, posibles descuentos por volumen, cambios en los costos fijos e inventarios que alteren la relación entre producción y ventas. Si un producto deja de venderse o su margen cambia significativamente, será necesario actualizar el análisis. Un cálculo de equilibrio operativo tampoco equivale a una proyección completa del flujo de caja, ya que esta incorpora cobros, pagos e inversiones en distintos momentos.
Conclusión
El punto de equilibrio multiproducto permite establecer metas comerciales más realistas cuando una empresa obtiene ingresos de distintas líneas de productos o servicios. Su principal aporte consiste en relacionar los costos fijos con los márgenes de contribución y la composición de ventas. Para utilizarlo adecuadamente, las organizaciones deben revisar periódicamente sus datos y comprobar que la mezcla prevista sea compatible con la demanda y la capacidad disponible.
Incorpora credenciales verificables a tus capacitaciones
Si tu organización imparte formación en costos, contabilidad o gestión empresarial, puedes evaluar la emisión de certificados verificables para sus participantes mediante el Instituto Internacional de Ingeniería (3i). Conoce las opciones para validar credenciales mediante QR, enlace o código.
Fuentes consultadas
Franklin, M., Graybeal, P. y Cooper, D. OpenStax. Perform Break-Even Sensitivity Analysis for a Multi-Product Environment Under Changing Business Situations. Principles of Accounting, Volume 2: Managerial Accounting. 2019.
Franklin, M., Graybeal, P. y Cooper, D. OpenStax. Calculate a Break-Even Point in Units and Dollars. Principles of Accounting, Volume 2: Managerial Accounting. 2019.
Franklin, M., Graybeal, P. y Cooper, D. OpenStax. Calculate and Interpret a Company’s Margin of Safety and Operating Leverage. Principles of Accounting, Volume 2: Managerial Accounting. 2019.
Franklin, M., Graybeal, P. y Cooper, D. OpenStax. Chapter 3: Key Terms Cost-Volume-Profit Analysis. Principles of Accounting, Volume 2: Managerial Accounting. 2019.
Instituto Internacional de Ingeniería (3i). Programa Partner: solicitud para organizaciones e instructores que imparten formación. Página institucional consultada en octubre de 2026.