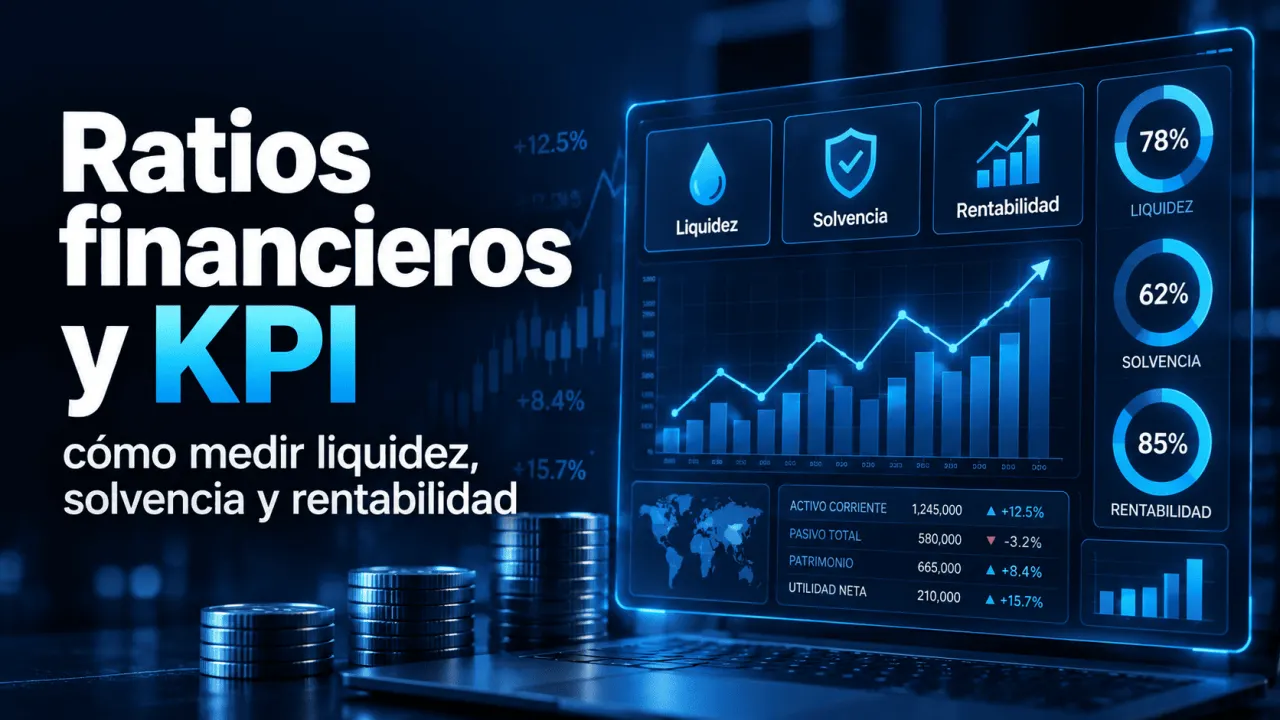
Una empresa puede cerrar un periodo con mayores ventas y, aun así, mostrar menor liquidez, más deuda o un uso menos eficiente de sus activos. Por eso, revisar cifras aisladas rara vez es suficiente: el análisis de ratios financieros convierte partidas del balance y del estado de resultados en relaciones comparables que ayudan a detectar cambios, contrastar periodos y formular preguntas de gestión.
El objetivo no es acumular indicadores, sino seleccionar KPI financieros que respondan a decisiones concretas. En este artículo se comparan ratios de liquidez, solvencia, eficiencia y rentabilidad, se muestran fórmulas y se desarrolla un ejemplo hipotético de lectura entre dos periodos.
Ratio financiero y KPI
Un ratio financiero relaciona dos magnitudes para facilitar la interpretación de una posición o un desempeño. Un KPI financiero es una métrica seleccionada para vigilar un objetivo, una condición o un riesgo relevante. Un ratio puede convertirse en KPI cuando la organización define qué decisión apoya, con qué frecuencia se revisa, contra qué referencia se compara y quién debe actuar ante una desviación.
| Criterio | Ratio financiero | KPI financiero |
|---|---|---|
| Propósito | Describir una relación entre partidas financieras. | Vigilar una variable vinculada a un objetivo o decisión. |
| Referencia | Periodo anterior, presupuesto, competidores o sector. | Meta, rango de control o criterio definido por la organización. |
| Acción | Puede ser descriptivo sin activar una decisión inmediata. | Debe tener una lectura operativa y un responsable de seguimiento. |
La guía de la U.S. Securities and Exchange Commission sobre estados financieros distingue balance, estado de resultados, flujo de efectivo y cambios en el patrimonio. Esa separación importa porque cada ratio debe usar partidas del mismo periodo y con una definición consistente.
Cuatro familias de ratios
El CFA Institute organiza los indicadores más utilizados en categorías de actividad, liquidez, solvencia y rentabilidad, y recomienda evaluar varias relaciones en conjunto. La siguiente tabla resume KPI frecuentes y la pregunta que ayudan a responder.
| Categoría | KPI | Cálculo resumido | Pregunta de gestión |
|---|---|---|---|
| Liquidez | Razón corriente | Activos corrientes ÷ pasivos corrientes | ¿Qué cobertura existe frente a obligaciones de corto plazo? |
| Solvencia | Pasivo a patrimonio | Pasivo total ÷ patrimonio | ¿Cuántas unidades de obligaciones existen por cada unidad de patrimonio? |
| Eficiencia | Rotación de activos | Ventas netas ÷ activos promedio | ¿Qué nivel de ventas se genera con la base de activos? |
| Rentabilidad | Margen neto | Utilidad neta ÷ ventas netas | ¿Qué proporción de las ventas permanece como utilidad? |
| Rentabilidad | ROA | Utilidad neta ÷ activos promedio | ¿Qué rendimiento contable se obtiene sobre los activos utilizados? |
Liquidez y solvencia
La razón corriente compara recursos de corto plazo con obligaciones de vencimiento cercano. Su utilidad aumenta cuando se analiza junto con la composición de inventarios, cuentas por cobrar y efectivo; un valor elevado no garantiza, por sí solo, que todos los activos corrientes puedan convertirse rápidamente en caja.
La relación pasivo a patrimonio observa la estructura de financiamiento. Un incremento puede significar mayor dependencia de recursos de terceros, pero su lectura depende del sector, del costo de la deuda, de los vencimientos y de la capacidad de generar caja. Por eso, el apalancamiento debe leerse junto con indicadores de cobertura, liquidez y rentabilidad, no como una señal independiente.
Eficiencia y rentabilidad
La eficiencia conecta ventas con recursos empleados. La rotación de activos es útil para observar si la base de activos produce más o menos actividad comercial. La rentabilidad, en cambio, examina cuánto resultado queda después de costos y gastos. Por eso, una empresa puede aumentar ventas y rotación, pero reducir su margen si los costos crecen con mayor rapidez.
Los puntos de referencia deben elegirse con cuidado. Los datos sectoriales de NYU Stern con información a enero de 2026 muestran diferencias importantes en márgenes y retorno sobre el capital entre industrias de Estados Unidos. La implicación práctica es clara: comparar un KPI con una cifra “ideal” genérica puede inducir a conclusiones erróneas; es preferible usar series históricas propias y referencias sectoriales compatibles con la actividad, el país y la definición contable empleada.
Comparación entre dos periodos
El siguiente caso es hipotético y utiliza unidades monetarias genéricas. Su objetivo es mostrar cómo varios KPI pueden cambiar al mismo tiempo. Para el ROA y la rotación se utilizan activos promedio del periodo, evitando mezclar un flujo anual con un saldo de cierre cuando se dispone de saldos iniciales y finales.
| KPI | Periodo 1 | Periodo 2 | Lectura |
|---|---|---|---|
| Razón corriente | 240 ÷ 150 = 1,60 | 270 ÷ 180 = 1,50 | La cobertura de corto plazo disminuye, aunque los activos corrientes aumentan. |
| Pasivo a patrimonio | 360 ÷ 300 = 1,20 | 420 ÷ 350 = 1,20 | La relación de apalancamiento se mantiene estable. |
| Rotación de activos | 800 ÷ 600 = 1,33 | 950 ÷ 700 = 1,36 | Se generan ligeramente más ventas por unidad de activos promedio. |
| Margen neto | 56 ÷ 800 = 7,0 % | 76 ÷ 950 = 8,0 % | Aumenta la proporción de ventas que termina como utilidad neta. |
| ROA | 56 ÷ 600 = 9,3 % | 76 ÷ 700 = 10,9 % | La rentabilidad contable sobre activos promedio aumenta. |
La lectura conjunta es más útil que una conclusión basada en un solo indicador: el escenario mejora en margen, ROA y rotación, mantiene su relación pasivo a patrimonio y reduce su razón corriente. Eso orienta la siguiente revisión hacia capital de trabajo, vencimientos y calidad de los activos corrientes, en lugar de concluir simplemente que “la empresa está mejor”.
Cómo diseñar un tablero útil
Un tablero financiero funciona mejor cuando cada KPI tiene una definición estable. Cambiar el numerador, usar activos de cierre un mes y activos promedio al siguiente, o mezclar cifras consolidadas con cifras de una unidad de negocio destruye comparabilidad. Para cada indicador conviene documentar la fuente, la fórmula, la periodicidad, el responsable y el criterio de comparación.
También conviene distinguir los KPI internos de las medidas comunicadas externamente. La IFRS Foundation indica que IFRS 18 será efectiva para periodos anuales que comiencen el 1 de enero de 2027. La norma incluye requisitos específicos para ciertas medidas de desempeño definidas por la gerencia utilizadas en comunicaciones públicas; esto no convierte a todo KPI interno en una medida regulada, pero sí refuerza la importancia de explicar con claridad cómo se calcula una métrica cuando se comunica fuera de la organización.
Conclusión
El valor del análisis de ratios no está en producir más cifras, sino en construir una lectura coherente del negocio. Un conjunto reducido de KPI, calculados con criterios consistentes y comparados contra periodos y referencias adecuadas, permite identificar qué cambió y qué información debe revisarse antes de tomar una decisión financiera.
Respalda tu formación en análisis financiero
Si tu organización ya imparte formación en finanzas, el Instituto Internacional de Ingeniería (3i) permite validar certificados propios y gestionar credenciales con verificación digital. La solicitud está sujeta a revisión.
Fuentes consultadas
CFA Institute. Financial Analysis Techniques. 2026.
U.S. Securities and Exchange Commission. Beginners' Guide to Financial Statements. 2014.
Aswath Damodaran, NYU Stern. Margin/ROIC by Sector (US). Datos a enero de 2026.
IFRS Foundation. IFRS 18 Presentation and Disclosure in Financial Statements. Consulta 2026.
Instituto Internacional de Ingeniería (3i). Solicitud Partner: validación y verificación digital de credenciales. Consulta 2026.